Energiekosten bei der Baufinanzierung clever einplanen
Wie hoch sind die Energiekosten im Eigenheim und warum gehören sie in jede Baufinanzierung? Praxistipps zu Verbrauch, Effizienz und passender Kreditrate.
Inhalt dieser Seite7
Wer den Kaufpreis für ein Haus kalkuliert, denkt zuerst an die monatliche Kreditrate. Verständlich, denn sie ist der dickste Posten und läuft über Jahrzehnte. Doch daneben gibt es einen zweiten Betrag, der genauso zuverlässig jeden Monat abgebucht wird und über die Laufzeit erstaunlich stark ins Gewicht fällt: die Energiekosten. Strom, Heizung und Warmwasser summieren sich bei einem Einfamilienhaus schnell auf mehrere Tausend Euro pro Jahr. Wer das erst nach dem Einzug merkt, hat sich unter Umständen finanziell überhoben.
In unserer Redaktion beschäftigen wir uns täglich mit Strompreisen und Verbrauch, und uns fällt immer wieder auf: Beim Hauskauf werden diese laufenden Kosten oft unterschätzt. Dabei lohnt es sich, sie von Anfang an in die Finanzierung mitzudenken. Wer eine Baufinanzierung abschließt, sollte die monatliche Rate und die Energiekosten gemeinsam betrachten, denn zusammen ergeben sie erst die realistische Wohnbelastung. Welche Bank welche Konditionen bietet und worauf es beim effektiven Jahreszins ankommt, lässt sich vorab gut vergleichen, wie Baufinanzierung-Vergleich im Detail erklärt. Auf dieser Basis bleibt genug Spielraum für die Nebenkosten, die eben nicht in der Kreditrate stecken.
Kreditrate und Energiekosten zusammen ergeben die tatsächliche monatliche Belastung im Eigenheim.
Warum Energiekosten in die Finanzierungsrechnung gehören
Eine einfache Faustregel hilft: Rechnen Sie die zu erwartenden Energiekosten wie eine zweite, kleinere Kreditrate. Ein durchschnittlicher Vierpersonenhaushalt im Eigenheim verbraucht rund 4.000 bis 4.500 Kilowattstunden Strom im Jahr, hinzu kommen Heizung und Warmwasser. Strom kostete private Haushalte im zweiten Halbjahr 2025 im Schnitt 40,55 Cent pro Kilowattstunde, wie das Statistische Bundesamt in seiner Erhebung zu den Strom- und Gasdurchschnittspreisen ausweist. Allein der Strom schlägt damit bei so einem Haushalt mit rund 1.600 bis 1.800 Euro pro Jahr zu Buche, Heizkosten noch nicht eingerechnet.
Diese Zahl ist keine Kleinigkeit. Über eine typische Zinsbindung von zehn oder fünfzehn Jahren summieren sich die Energiekosten auf einen fünfstelligen Betrag. Banken kalkulieren beim Kreditantrag zwar mit Pauschalen für die Lebenshaltung, doch die decken selten die realen Verbrauchskosten eines schlecht gedämmten Altbaus ab. Wer hier zu optimistisch plant, gerät bei der nächsten Preiserhöhung oder Nachzahlung ins Straucheln.
Deshalb der Rat aus der Praxis: Ziehen Sie den Energieausweis des Objekts heran, bevor Sie unterschreiben. Er zeigt den Energiebedarf pro Quadratmeter und Jahr und macht Häuser vergleichbar. Ein Wert von über 150 Kilowattstunden pro Quadratmeter bedeutet spürbar höhere laufende Kosten als ein Neubau mit 40 oder 50. Zwei Häuser mit demselben Kaufpreis können sich in den jährlichen Energiekosten um mehr als 1.000 Euro unterscheiden, ohne dass man es dem Grundriss ansieht.
Ein zweiter Blick lohnt sich beim Heizsystem. Ein Haus mit alter Ölheizung mag im Kauf günstiger wirken, verursacht aber Jahr für Jahr höhere Kosten und steht früher oder später vor einer teuren Erneuerung. Wer diesen Sanierungsstau nicht einplant, zahlt am Ende doppelt: einmal für den Kredit und später noch einmal für die Heizung, die niemand eingerechnet hatte.
Effizienz mitfinanzieren statt später nachrüsten
Ein Gedanke, der sich oft rechnet: Planen Sie energetische Maßnahmen gleich in die Finanzierungssumme ein. Wer ohnehin einen Kredit aufnimmt, kann eine neue Heizung, bessere Fenster oder eine Dämmung häufig günstiger mitfinanzieren, als sie später aus dem laufenden Budget zu stemmen. Die eingesparten Energiekosten refinanzieren einen Teil der Investition über die Jahre selbst.
Für die energetische Sanierung gibt es zudem zinsgünstige Kredite und Zuschüsse. Die Verbraucherzentrale gibt einen fundierten Überblick über sinnvolle Sanierungsmaßnahmen und passende Förderprogramme, von der Heizung bis zur Fassadendämmung. Wichtig ist die Reihenfolge: Anträge müssen in der Regel vor Baubeginn gestellt werden, sonst entfällt die Förderung.
Ein paar Maßnahmen mit gutem Verhältnis von Aufwand und Wirkung:
- Heizungstausch: Eine alte Öl- oder Gasheizung gegen eine Wärmepumpe zu ersetzen senkt die laufenden Kosten deutlich, besonders in gut gedämmten Häusern.
- Dämmung der obersten Geschossdecke: Vergleichsweise günstig und schnell umgesetzt, mit spürbarem Effekt auf die Heizkosten.
- Photovoltaik mit Speicher: Wer den eigenen Solarstrom nutzt, macht sich unabhängiger von steigenden Strompreisen.
- Neue Fenster: Sinnvoll vor allem dann, wenn ohnehin eine Sanierung ansteht.
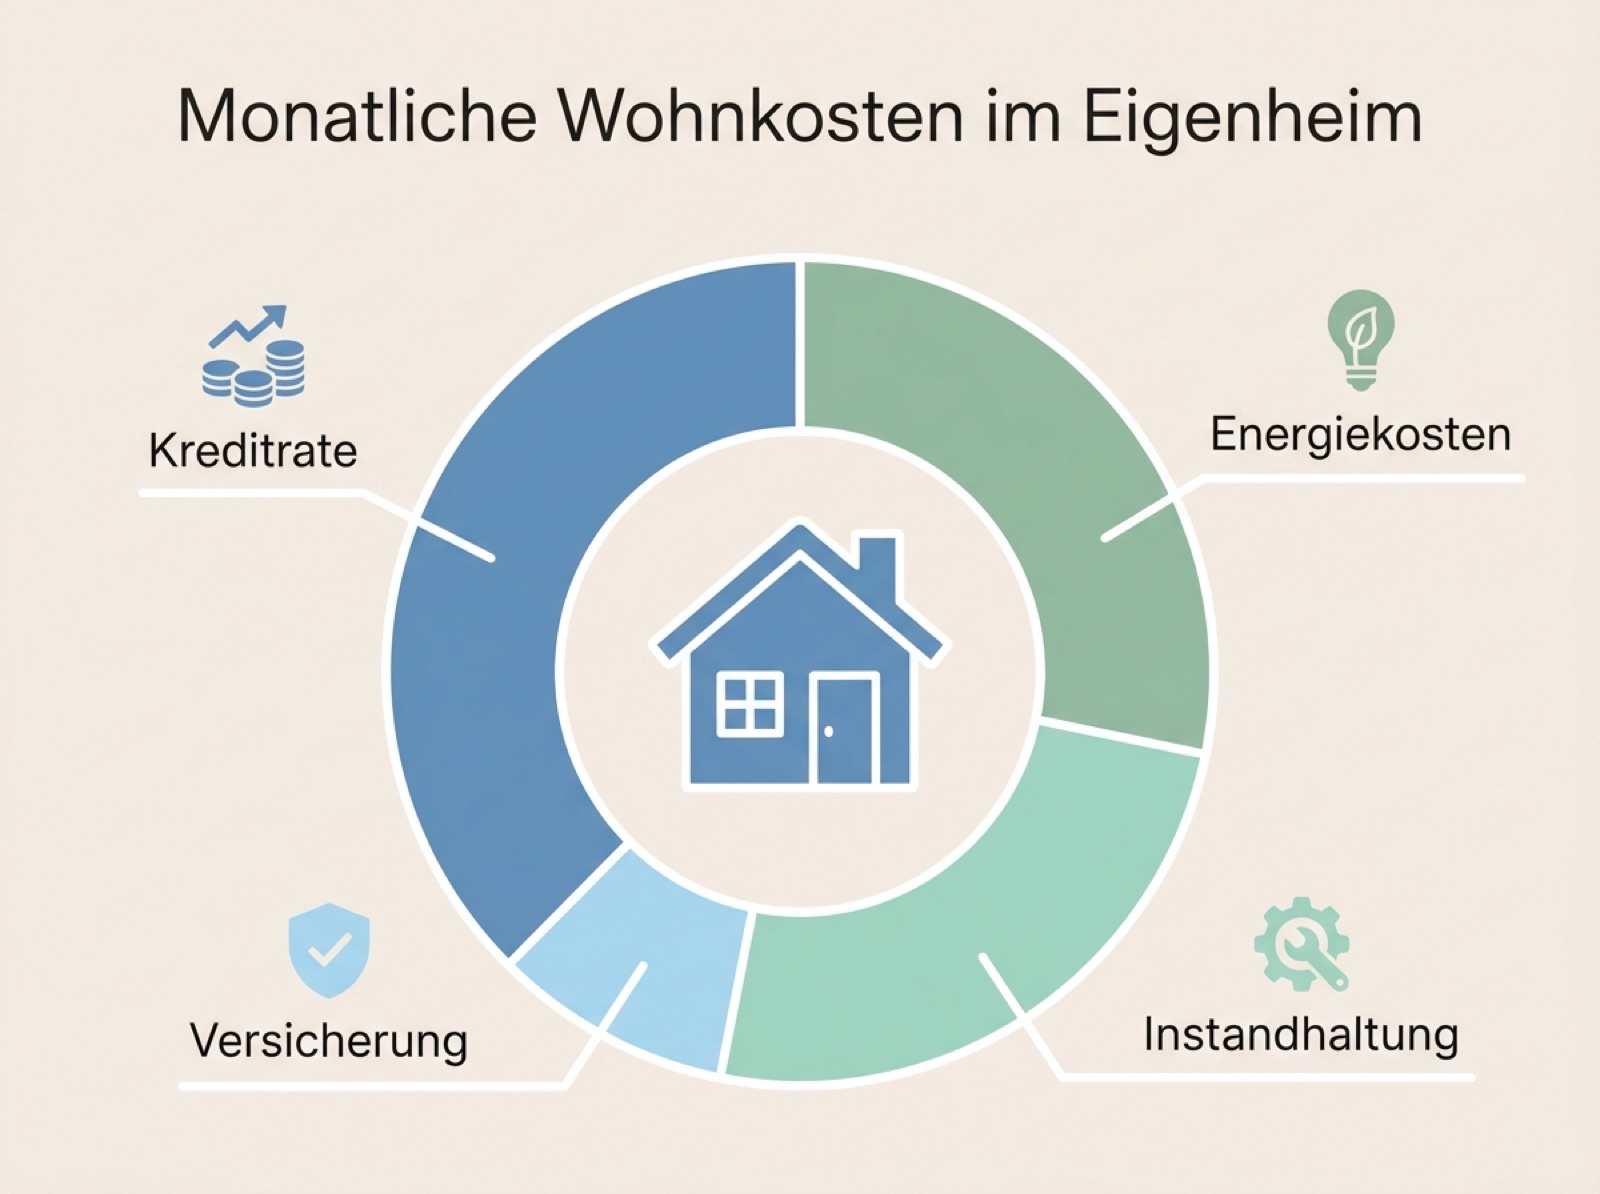
Die monatliche Wohnbelastung besteht aus mehr als nur der Kreditrate.
Den Stromtarif als Stellschraube nutzen
Nicht jede Kostensenkung braucht eine Baustelle. Der Stromtarif selbst ist die Stellschraube, die sich am schnellsten drehen lässt, und sie kostet nichts außer etwas Zeit. Der Unterschied zwischen dem Grundversorgungstarif, in dem viele Haushalte nach dem Einzug automatisch landen, und einem günstigen Vergleichstarif liegt schnell bei mehreren Hundert Euro im Jahr.
Gerade rund um einen Umzug lohnt sich der Blick auf den Anbieter. Wir haben zusammengetragen, worauf es beim Stromanbieter-Wechsel beim Umzug ankommt und wie Sie unnötige Doppelverträge vermeiden. Wer frisch ins Eigenheim zieht, findet außerdem in unserem Ratgeber zum Energiesparen im neuen Zuhause konkrete Ansätze, um den Verbrauch von Anfang an niedrig zu halten.
Zwei Punkte, auf die es beim Tarif ankommt:
- Grundgebühr und Arbeitspreis getrennt betrachten. Ein Tarif mit niedrigem Arbeitspreis kann sich durch eine hohe Grundgebühr wieder relativieren. Wann sich ein Stromvergleich ohne Grundgebühr rechnet, hängt vom Verbrauch ab.
- Preisgarantie sinnvoll wählen. Eine längere Bindung schützt vor Preissprüngen, kostet aber Flexibilität. Ob sich eine 24-monatige Preisgarantie lohnt, hängt von der Marktlage und Ihrer Risikobereitschaft ab.
Nebenkosten, die in der Euphorie untergehen
Zwischen der Zusage der Bank und dem Einzug passiert bei vielen Käufern dasselbe: Die Freude über das eigene Haus überstrahlt die kleineren Posten, die sich später zu einer stattlichen Summe addieren. Neben den Energiekosten gibt es eine Reihe von Fixkosten, die in keiner Kreditrate stecken und trotzdem jeden Monat fällig werden.
Dazu zählen unter anderem:
- Grundsteuer: Seit der Reform je nach Kommune und Lage sehr unterschiedlich, deshalb vorab beim Verkäufer erfragen.
- Gebäude- und Elementarschadenversicherung: Für Eigentümer praktisch unverzichtbar und in Hochwasserregionen ein spürbarer Posten.
- Rücklagen für Instandhaltung: Fachleute empfehlen ein bis zwei Euro pro Quadratmeter und Monat, damit Dach, Heizung und Fassade keine Kreditlücke reißen.
- Schornsteinfeger, Wartung und Straßenreinigung: Einzeln klein, in Summe aber ein fester dreistelliger Betrag pro Jahr.
Wer diese Posten zusammen mit Kreditrate und Energiekosten in eine Tabelle schreibt, sieht schnell, wie viel vom Nettoeinkommen tatsächlich gebunden ist. Das ist keine Schwarzmalerei, sondern die Grundlage für eine Finanzierung, die auch in einem teuren Jahr hält.
Wie viel Puffer sollte die Rate lassen?
Die häufigste Frage, die uns erreicht, lautet: Wie viel darf die Kreditrate maximal sein? Eine grobe Orientierung ist, dass Kreditrate und Nebenkosten zusammen nicht mehr als 35 bis 40 Prozent des Nettohaushaltseinkommens ausmachen sollten. Entscheidend ist das Wörtchen „zusammen“. Wer die Energiekosten in dieser Rechnung vergisst, verschätzt sich systematisch.
Ein Beispiel aus der Redaktion: Ein Paar mit 4.000 Euro netto plant eine Rate von 1.400 Euro. Das wirkt komfortabel. Rechnet man aber 250 Euro Energie- und Nebenkosten dazu, liegt die Wohnbelastung bereits bei über 41 Prozent. In einem energieeffizienten Haus mit 120 Euro Energiekosten sähe dieselbe Rechnung deutlich entspannter aus. Genau hier zeigt sich, warum die Energiebilanz des Objekts kein Nebenthema ist, sondern Teil der Finanzierungsentscheidung.
Wer plant, künftig ein Elektroauto zu Hause zu laden, sollte den zusätzlichen Verbrauch von vornherein einkalkulieren. In unserem Stromvergleich für Elektroautos zeigen wir, wie stark ein passender Autostromtarif die Ladekosten drückt. Auch das gehört in eine ehrliche Kostenrechnung fürs Eigenheim.
Das Wichtigste vor der Unterschrift
Bevor der Finanzierungsvertrag zustande kommt, lohnt sich eine nüchterne Zusammenstellung. Notieren Sie die geplante Kreditrate, addieren Sie die zu erwartenden Energiekosten laut Energieausweis und rechnen Sie die weiteren Nebenkosten wie Grundsteuer, Versicherungen und Rücklagen für Instandhaltung dazu. Erst diese Summe zeigt, ob die Finanzierung wirklich tragfähig ist.
Und drehen Sie ruhig an beiden Rädern gleichzeitig. Ein günstiger Kredit verschafft Luft bei der Rate, ein günstiger Stromtarif und ein effizientes Haus verschaffen Luft bei den Nebenkosten. Beides zusammen macht aus einem knappen Budget ein solides. Wer beide Seiten von Anfang an im Blick behält, wohnt am Ende entspannter, weil keine böse Überraschung in der Jahresabrechnung lauert.
Häufige Fragen
Gehören Energiekosten in die Baufinanzierung?
Direkt in den Kreditbetrag nicht, aber unbedingt in die Kalkulation der monatlichen Wohnbelastung. Banken rechnen mit pauschalen Lebenshaltungskosten, die die realen Energiekosten eines Hauses oft nicht abbilden. Wer Kreditrate und Energiekosten gemeinsam betrachtet, plant realistischer und vermeidet eine finanzielle Überlastung.
Wie hoch sind die jährlichen Stromkosten für ein Einfamilienhaus?
Ein Vierpersonenhaushalt im Eigenheim verbraucht rund 4.000 bis 4.500 Kilowattstunden Strom pro Jahr. Bei einem Durchschnittspreis von gut 40 Cent pro Kilowattstunde entspricht das etwa 1.600 bis 1.800 Euro jährlich, ohne Heizung und Warmwasser. Der genaue Betrag hängt von Verbrauch, Tarif und Ausstattung ab.
Kann ich energetische Sanierungen mitfinanzieren?
Ja. Maßnahmen wie eine neue Heizung, Dämmung oder Fenster lassen sich häufig in die Baufinanzierung integrieren oder über zinsgünstige Förderkredite finanzieren. Der Vorteil: Die eingesparten Energiekosten refinanzieren einen Teil der Investition über die Jahre. Anträge sollten vor Baubeginn gestellt werden.
Wie schnell senkt ein Anbieterwechsel die Stromkosten?
Der Wechsel des Stromanbieters ist die schnellste Stellschraube. Zwischen dem Grundversorgungstarif und einem günstigen Vergleichstarif liegen oft mehrere Hundert Euro pro Jahr. Der Wechsel selbst dauert meist nur wenige Wochen und die Versorgung bleibt dabei lückenlos bestehen.
Das könnte Dich auch interessieren
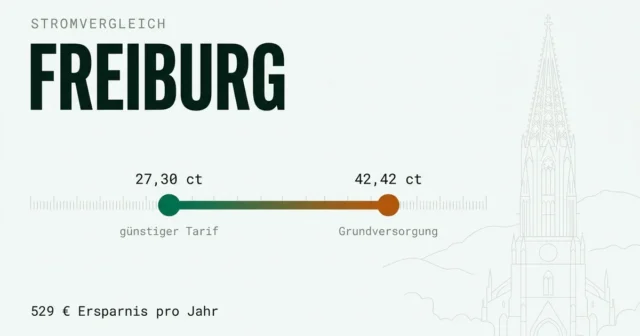
Stromvergleich Freiburg: günstigsten Stromanbieter finden
Das Wichtigste zum Stromvergleich Freiburg Grundversorger ist badenova Energie GmbH. Wer nie gewechselt hat, zahlt dort 42,42 Cent…
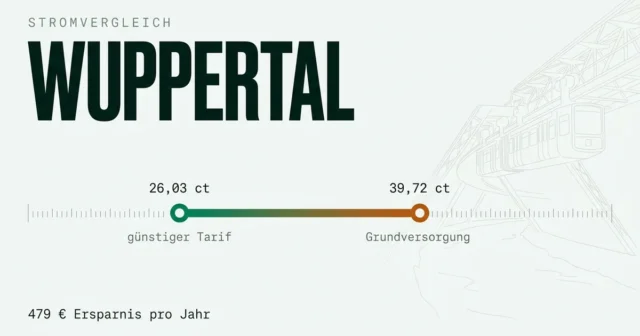
Stromvergleich Wuppertal: günstigsten Stromanbieter finden
Das Wichtigste zum Stromvergleich Wuppertal Grundversorger ist WSW Energie & Wasser AG. Wer nie gewechselt hat, zahlt dort…
Stromvergleich Darmstadt: günstigsten Stromanbieter finden
Das Wichtigste zum Stromvergleich Darmstadt Grundversorger ist ENTEGA Plus GmbH. Wer nie gewechselt hat, zahlt dort 44,12 Cent…