Wann sich ein Forward-Darlehen wirklich lohnt
Ein Forward-Darlehen sichert heutige Zinsen für die Anschlussfinanzierung. Wann sich der Zinsaufschlag lohnt und wie er zu steigenden Nebenkosten passt.
Wer den Haushalt Monat für Monat plant, kennt das Gefühl: Strom, Heizung und Warmwasser lassen sich nie ganz genau vorhersagen. Ein kalter Winter, eine Preisrunde beim Versorger, eine happige Nachzahlung – und das Budget gerät ins Rutschen. Genau diese Unsicherheit ist der Grund, warum viele Haushalte bei den laufenden Kosten auf Planungssicherheit setzen, etwa mit einem Stromtarif mit 24 Monaten Preisgarantie, der die Kilowattstunde für einen festen Zeitraum absichert.
Für Eigentümer mit laufendem Immobilienkredit gibt es einen zweiten großen Posten, der sich ähnlich verhält: den Zins. Läuft die Zinsbindung in ein paar Jahren aus, steht eine Anschlussfinanzierung an – und niemand weiß heute, wo die Bauzinsen dann stehen. Wie stark sich das Niveau bewegt, zeigt schon die Preisentwicklung an den Märkten, wie unser Beitrag zu Rohstoffpreisen und Strompreisen am Beispiel Energie beschreibt. Wer bei den Nebenkosten auf feste Konditionen achtet, will diese Sicherheit oft auch beim Kredit.
Hier kommt das Forward-Darlehen ins Spiel. Es sichert Ihnen den heutigen Zinssatz für eine Anschlussfinanzierung, die erst in einigen Jahren beginnt – gegen einen kleinen Aufschlag für die Wartezeit. Ob sich diese Wette auf die Zukunft für Ihre Situation rechnet, lässt sich vorab durchspielen, zum Beispiel mit einem Forward-Darlehen-Rechner, der Zinsaufschlag und mögliche Ersparnis gegenüberstellt. So wird aus dem Bauchgefühl eine nachvollziehbare Zahl.
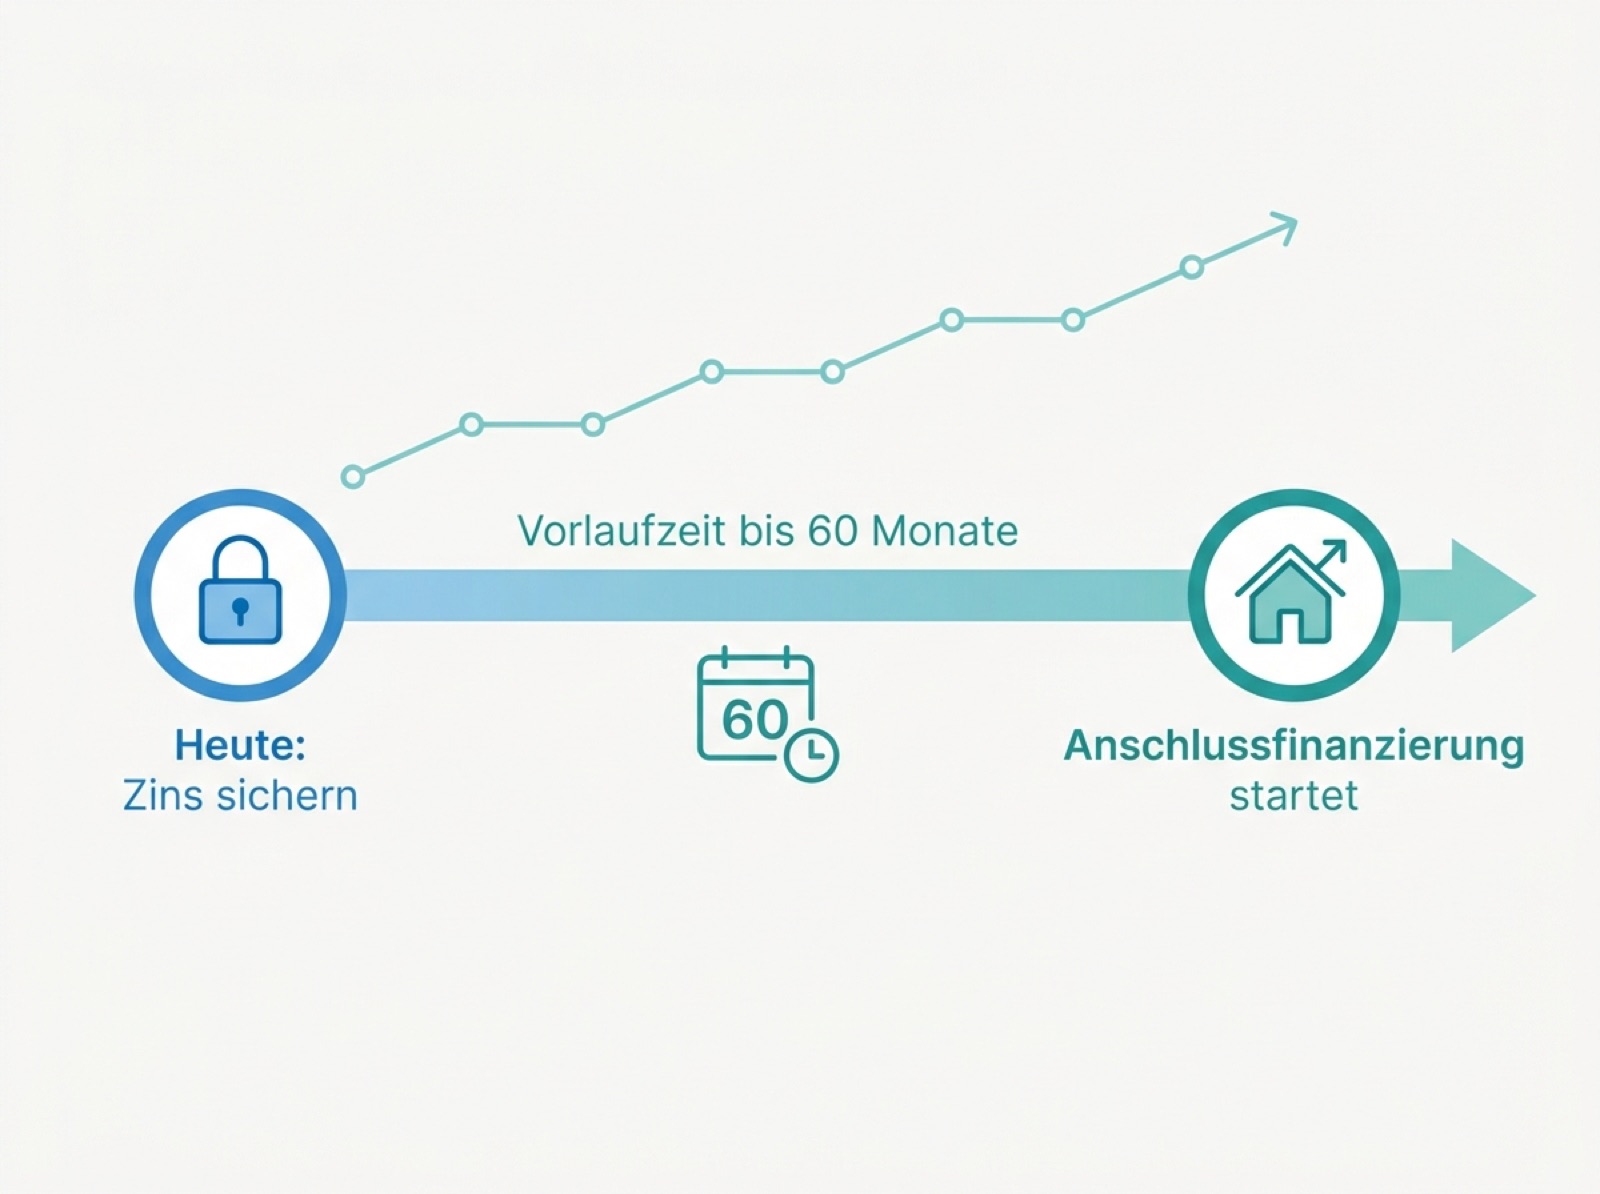
Das Prinzip: heute den Zins sichern, die Anschlussfinanzierung startet erst später.
Der Grundgedanke in einem Satz
Ein Forward-Darlehen ist eine Anschlussfinanzierung, die Sie bereits bis zu fünf Jahre im Voraus abschließen. Der Zinssatz wird heute festgeschrieben, ausgezahlt wird das Geld aber erst, wenn Ihre alte Zinsbindung endet. Für jeden Monat Vorlaufzeit verlangt die Bank einen Zinsaufschlag – die Prämie dafür, dass sie Ihnen die Kondition so lange garantiert. Die Verbraucherzentrale erklärt das Prinzip des Forward-Darlehens und weist zugleich darauf hin, dass der Abschluss verbindlich ist, selbst wenn die Zinsen zwischenzeitlich weiter fallen.
Damit ähnelt das Ganze der Preisgarantie beim Strom: Sie zahlen einen kleinen Aufpreis für Ruhe im Kopf. Steigen die Zinsen bis zum Ende Ihrer Zinsbindung deutlich, war der Aufschlag gut angelegt. Bleiben sie gleich oder fallen sie, hätten Sie ohne Vorabsicherung womöglich günstiger abgeschlossen.
Typischerweise passt ein Forward-Darlehen zu drei Situationen:
- Auslaufende Zinsbindung: Ihre aktuelle Bindung endet in ein bis fünf Jahren, und die Restschuld ist noch beträchtlich.
- Erwartung steigender Zinsen: Sie rechnen damit, dass das Zinsniveau bis dahin klettert – und wollen sich das heutige Niveau sichern.
- Bedürfnis nach Planbarkeit: Sie möchten Ihre Rate langfristig kalkulieren können, so wie Sie es bei Strom und Heizung ohnehin schon tun.
Trifft keiner dieser Punkte zu, ist die klassische Anschlussfinanzierung kurz vor Ablauf der Bindung oft die günstigere Wahl. Der Aufschlag entfällt dann komplett.
Häufige Fragen
Wann lohnt sich ein Forward-Darlehen?
Es lohnt sich vor allem, wenn Sie steigende Zinsen erwarten und Ihre Zinsbindung in den nächsten ein bis fünf Jahren ausläuft. Die Rechnung ist simpel: Liegt der spätere Marktzins höher als Ihr gesicherter Zins plus Aufschlag, sparen Sie über die gesamte Laufzeit. Als Orientierung, wo die Konditionen für Wohnungsbaukredite gerade stehen, dient die [amtliche Zinsstatistik der Deutschen Bundesbank](https://www.bundesbank.de/de/statistiken/geld-und-kapitalmaerkte/zinssaetze-und-renditen/wohnungsbaukredite-an-private-haushalte-hypothekarkredite-auf-wohngrundstuecke-615036). Wer dagegen mit fallenden Zinsen rechnet, sollte den festen Abschluss gut abwägen.
Wie hoch ist der Zinsaufschlag?
Der Aufschlag richtet sich nach der Vorlaufzeit. Je länger die Zeit bis zur Auszahlung, desto höher fällt er aus, üblich sind grob 0,01 bis 0,03 Prozentpunkte pro Monat. Bei drei Jahren Vorlauf summiert sich das schnell auf einen halben Prozentpunkt oder mehr. Deshalb gilt: Je näher das Ende Ihrer Zinsbindung rückt, desto günstiger wird die Absicherung.
Was passiert, wenn die Zinsen bis dahin fallen?
Dann haben Sie ein Stück Rendite verschenkt, denn der Abschluss ist bindend. Sie müssen das Darlehen zu den vereinbarten Konditionen abnehmen, auch wenn andere Banken inzwischen günstiger anbieten. Ein Forward-Darlehen ist also kein Schnäppchen-Werkzeug, sondern eine Versicherung gegen das Risiko steigender Zinsen. Wie bei jeder Versicherung zahlen Sie eine Prämie und ärgern sich hinterher womöglich, wenn der Schadensfall ausbleibt. Wer diese Sicherheit nicht braucht oder fest mit sinkenden Zinsen rechnet, kann auch die reguläre Anschlussfinanzierung kurz vor Ablauf der Bindung abschließen und bleibt damit flexibler.
Wie passt das zu meinen Energie- und Nebenkosten?
Sehr gut sogar, denn beide gehören in dieselbe Haushaltsplanung. Wer weiß, was Kreditrate und Energie zusammen kosten, kalkuliert realistischer. An den laufenden Kosten lässt sich meist leichter drehen als am Zins: Ein Anbieterwechsel wirkt sofort, und schon beim Einzug lassen sich mit ein paar Handgriffen die [Stromkosten im neuen Zuhause senken](https://www.stromvergleich.net/energiesparen-beim-umzug-so-senken-sie-stromkosten-im-neuen-zuhause/). Beides zusammen – gesicherter Zins und optimierte Nebenkosten – nimmt spürbar Druck aus dem Monatsbudget.
Ab wann sollte ich mich kümmern?
Sinnvoll ist ein Blick spätestens drei Jahre vor Ablauf der Zinsbindung. So bleibt genug Zeit, Angebote zu vergleichen und den richtigen Moment abzupassen. Prüfen Sie parallel Ihre laufenden Verträge, vom Strom bis zur Gebäudeversicherung. Auch ein Wechsel zu den lokalen [Stadtwerken im Stromvergleich](https://www.stromvergleich.net/stadtwerke-stromvergleich/) kann sich lohnen und schafft Luft für die kommende Rate.
Das könnte Dich auch interessieren
Kontowechsel Schritt für Schritt: so sparen Sie bares Geld
Kontowechsel leicht gemacht: Diese Anleitung zeigt in fünf Schritten, wie Sie Ihr Girokonto wechseln, Gebühren sparen und den…
Energiekosten bei der Baufinanzierung clever einplanen
Wie hoch sind die Energiekosten im Eigenheim und warum gehören sie in jede Baufinanzierung? Praxistipps zu Verbrauch, Effizienz…
Stromvergleich Freiburg: günstigsten Stromanbieter finden
Das Wichtigste zum Stromvergleich Freiburg Grundversorger ist badenova Energie GmbH. Wer nie gewechselt hat, zahlt dort 42,42 Cent…