Kontowechsel Schritt für Schritt: so sparen Sie bares Geld
Kontowechsel leicht gemacht: Diese Anleitung zeigt in fünf Schritten, wie Sie Ihr Girokonto wechseln, Gebühren sparen und den Umzug reibungslos meistern.
Inhalt dieser Seite6
Wer seinen Stromtarif regelmäßig vergleicht, kennt das gute Gefühl, wenn nach dem Wechsel plötzlich zweistellige Beträge im Monat übrig bleiben. Genau dieselbe Logik lässt sich auf einen Bereich übertragen, den viele Haushalte jahrelang links liegen lassen: das Girokonto. Kontoführungsgebühren, Kosten für die Girocard, teure Auslandsabhebungen – das summiert sich, ohne dass man es im Alltag spürt. Und anders als beim Strom bekommen Sie hier nicht einmal mehr Leistung fürs Geld.
Der Aufwand für einen Wechsel ist geringer, als die meisten befürchten. Seit einigen Jahren sind Banken gesetzlich verpflichtet, beim Umzug des Kontos aktiv mitzuhelfen. Trotzdem schrecken viele davor zurück, weil sie an Daueraufträge, Lastschriften und den Gehaltseingang denken. Diese Anleitung nimmt Ihnen die Sorge und führt Sie in fünf klaren Schritten durch den Prozess.
Bevor es losgeht, lohnt ein nüchterner Blick auf die Angebote. Kostenlose Girokonten gibt es durchaus noch, nur sind die Bedingungen unterschiedlich streng – mal ist ein monatlicher Mindesteingang nötig, mal nicht. Ein Beispiel, an dem sich die Feinheiten gut nachvollziehen lassen, ist das Santander-Modell, das ohne Grundgebühr auskommt und dessen Konditionen wie Girokonto-News im Detail erklärt für Alltagsnutzer transparent aufbereitet sind. Erst wenn Sie wissen, welches Konto wirklich zu Ihrem Nutzungsverhalten passt, macht der Wechsel Sinn.
Warum sich der Kontowechsel überhaupt lohnt
Rechnen wir kurz durch: Eine Kontoführung von 6 bis 10 Euro im Monat klingt harmlos, macht über das Jahr aber 72 bis 120 Euro aus. Kommen Gebühren für Karten, Bargeldabhebungen oder Buchungsposten dazu, sind schnell 150 Euro und mehr erreicht. Ein kostenloses Konto spart diesen Betrag komplett – Geld, das andernfalls einfach verpufft.
Der zweite Grund ist Zinsertrag. Manche Direktbanken koppeln das Girokonto an ein Tagesgeldkonto mit attraktiven Konditionen. Wer ohnehin eine Rücklage parkt, verschenkt bei der Hausbank oft Rendite. Ähnlich wie beim Strom gilt: Der Grundversorger oder die Filialbank um die Ecke ist selten die günstigste Wahl. Wer diesen Reflex einmal durchbricht, merkt schnell, dass sich das Vergleichen an mehreren Stellen des Haushaltsbudgets auszahlt – nicht nur bei den Stromkosten beim Umzug ins neue Zuhause.
Interessant ist die Parallele auch beim Blick auf die Trägheit vieler Verbraucher. Studien zum Wechselverhalten zeigen seit Jahren dasselbe Muster: Strom, Versicherung, Konto – überall bleiben Millionen Haushalte beim einmal gewählten Anbieter, obwohl bessere Angebote nur einen Antrag entfernt liegen. Der Grund ist selten Bequemlichkeit im engeren Sinn, sondern die Angst vor Aufwand und Fehlern. Beim Strom hat sich diese Angst längst als unbegründet erwiesen, und beim Konto ist es nicht anders: Die Kombination aus Online-Eröffnung und gesetzlicher Wechselhilfe hat den Prozess in den vergangenen Jahren spürbar entschärft.
In fünf Schritten zum neuen Konto
Der eigentliche Wechsel folgt einem festen Ablauf. Halten Sie sich an die Reihenfolge, dann geraten weder Gehaltseingang noch Miete durcheinander.
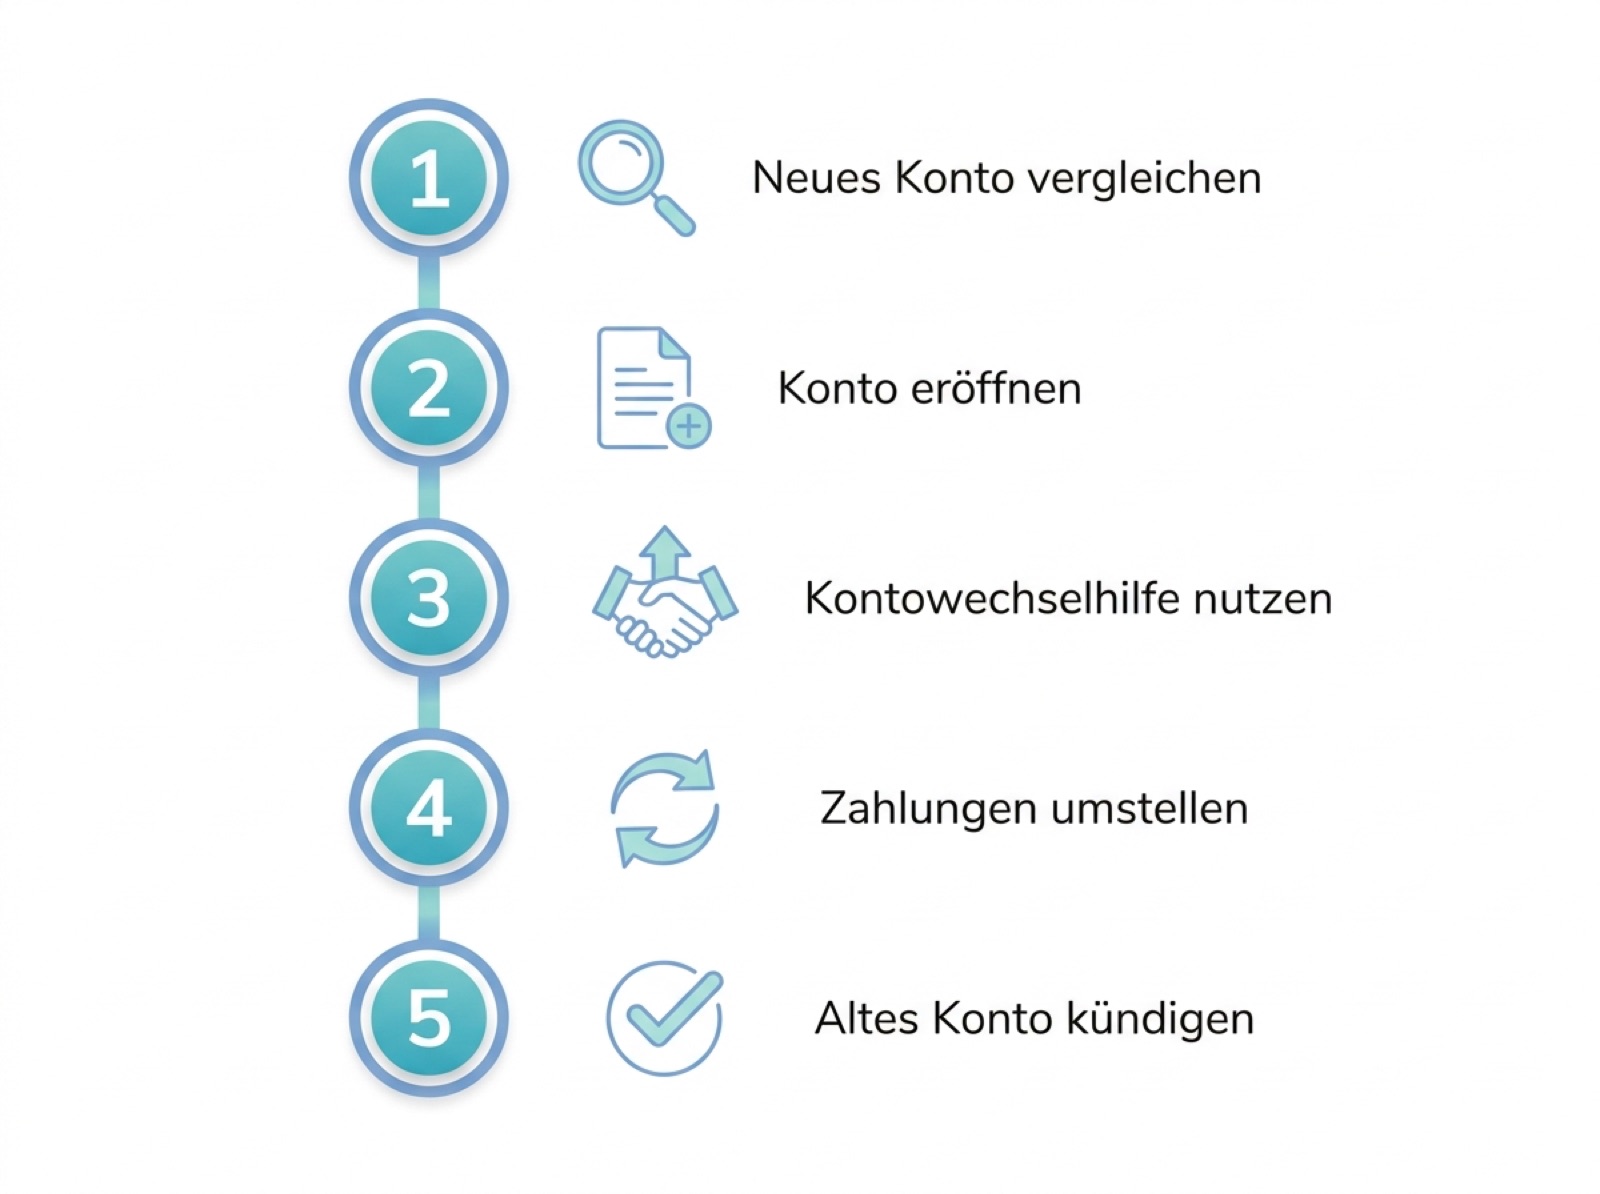
Fünf Schritte, die den Wechsel planbar machen – ähnlich strukturiert wie ein Anbieterwechsel beim Strom.
- Neues Konto vergleichen. Prüfen Sie Grundgebühr, Bedingungen für die Kostenfreiheit, Bargeldversorgung und – falls relevant – Konditionen fürs Ausland. Notieren Sie sich, welche Leistungen Sie wirklich nutzen.
- Konto eröffnen. Die Eröffnung läuft heute meist per Video- oder Foto-Ident in wenigen Minuten. Sie erhalten anschließend Ihre neue IBAN, mit der die nächsten Schritte starten.
- Kontowechselhilfe nutzen. Beide Banken sind verpflichtet, den Umzug Ihrer Zahlungen zu organisieren. Sie erteilen dem neuen Institut eine Vollmacht, den Rest übernimmt der Kontowechselservice.
- Zahlungen umstellen. Informieren Sie Arbeitgeber, Vermieter und wichtige Vertragspartner über die neue IBAN. Daueraufträge und Lastschriften werden im Rahmen der Wechselhilfe übertragen.
- Altes Konto kündigen. Erst wenn alle Zahlungen zuverlässig über das neue Konto laufen, lösen Sie das alte auf. Ein Puffer von rund zwei Monaten hat sich bewährt.
Was das Gesetz für Sie regelt
Sie müssen den Wechsel nicht im Alleingang stemmen. Das Zahlungskontengesetz schreibt vor, dass Banken eine sogenannte Kontenwechselhilfe anbieten. Die neue Bank kontaktiert die alte, holt die Daten zu Daueraufträgen und Lastschriften ein und richtet alles ein. Laut der Regelung in § 20 des Zahlungskontengesetzes darf dieser Service nicht verweigert werden, sofern beide Konten in Deutschland und in Euro geführt werden.
Auch die Fristen sind klar geregelt. Die Verbraucherzentrale weist darauf hin, dass Banken beim Kontowechsel aktiv helfen müssen und der komplette Vorgang innerhalb von zwölf Geschäftstagen abgeschlossen sein soll. Konkret hat die neue Bank zwei Geschäftstage Zeit, um die alte zu kontaktieren, und die alte Bank wiederum fünf Geschäftstage, um die Liste der Daueraufträge und Lastschriften bereitzustellen. Die Kündigung des alten Girokontos selbst ist übrigens jederzeit und ohne Gebühr möglich – eine Kündigungsfrist gibt es nicht.
Wichtig zu wissen: Die Wechselhilfe kümmert sich um die technische Übertragung, nicht aber automatisch um jeden Vertragspartner. Bei einmalig oder unregelmäßig buchenden Empfängern lohnt es sich, die neue IBAN aktiv weiterzugeben. Wer hier gründlich vorgeht, vermeidet die typischen Nachzügler-Probleme, die erst Wochen später auffallen.
Typische Stolpersteine vermeiden
Ein paar Details werden gern übersehen. Wer sie kennt, spart sich Ärger.
- Zu früh gekündigt: Solange noch Lastschriften über das alte Konto laufen, drohen Rücklastschriften und Mahngebühren. Lieber ein paar Wochen länger parallel fahren.
- Vergessene Zahlungsempfänger: Streaming-Dienste, Versicherungen oder der Sportverein bucht oft nur einmal jährlich ab. Ein Blick in die Kontoumsätze der letzten zwölf Monate schließt diese Lücke.
- Mindesteingang übersehen: Viele kostenlose Konten sind nur bei einem monatlichen Geldeingang gebührenfrei. Prüfen Sie, ob Ihr Gehalt oder Ihre Rente die Schwelle erreicht.
- Dispozinsen ignoriert: Ein günstiger Dispozins wirkt sich stärker aus als eingesparte Kontoführungsgebühren, wenn Sie das Konto regelmäßig überziehen.
Übrigens hilft dieselbe Wechsel-Routine auch an anderer Stelle im Haushalt. Wer beim Konto genau hinschaut, tut das meist auch beim Stromanbieterwechsel beim Umzug – und wer einmal die Grundversorgung hinter sich gelassen hat, kennt den Effekt vom Weg aus der teuren Grundversorgung bereits.
Fazit: kleiner Aufwand, dauerhafter Nutzen
Ein Kontowechsel ist kein Wochenendprojekt, sondern eine Sache von wenigen Klicks und etwas Geduld beim Parallelbetrieb. Der Ertrag ist dafür dauerhaft: Einmal gewechselt, sparen Sie Jahr für Jahr, ohne weiter etwas tun zu müssen, während das Geld ganz nebenbei im Budget bleibt. Genau diese Kombination aus einmaligem Aufwand und laufendem Vorteil macht das Konto – wie den Stromtarif – zu einer der lohnendsten Stellschrauben im Haushaltsbudget.
Häufige Fragen
Wie lange dauert ein Kontowechsel?
Der eigentliche Umzug der Zahlungen soll laut Gesetz innerhalb von zwölf Geschäftstagen abgeschlossen sein. Rechnen Sie insgesamt aber mit einigen Wochen, weil Sie beide Konten sicherheitshalber parallel laufen lassen sollten, bis wirklich alle Buchungen umgestellt sind.
Ist der Kontowechsel kostenlos?
Die Kontenwechselhilfe der Banken ist gebührenfrei, und auch die Kündigung des alten Girokontos darf nichts kosten. Achten Sie nur darauf, dass das neue Konto selbst zu Ihren Bedingungen passt, etwa hinsichtlich eines möglichen Mindestgeldeingangs.
Was passiert mit meinen Daueraufträgen und Lastschriften?
Diese werden im Rahmen der gesetzlichen Kontenwechselhilfe automatisch übertragen. Sie erteilen der neuen Bank eine Vollmacht, woraufhin sie die Daten bei der alten Bank einholt und alle wiederkehrenden Zahlungen einrichtet.
Sollte ich das alte Konto sofort kündigen?
Nein. Lassen Sie das alte Konto noch rund zwei Monate offen, damit keine übersehene Lastschrift ins Leere läuft. Erst wenn alle Zahlungen zuverlässig über das neue Konto abgewickelt werden, kündigen Sie das alte.
Das könnte Dich auch interessieren
Wann sich ein Forward-Darlehen wirklich lohnt
Ein Forward-Darlehen sichert heutige Zinsen für die Anschlussfinanzierung. Wann sich der Zinsaufschlag lohnt und wie er zu steigenden…
Energiekosten bei der Baufinanzierung clever einplanen
Wie hoch sind die Energiekosten im Eigenheim und warum gehören sie in jede Baufinanzierung? Praxistipps zu Verbrauch, Effizienz…
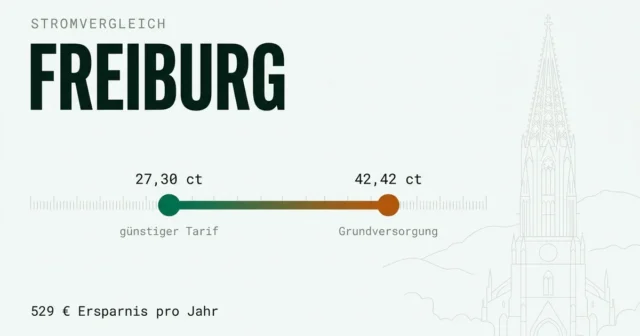
Stromvergleich Freiburg: günstigsten Stromanbieter finden
Das Wichtigste zum Stromvergleich Freiburg Grundversorger ist badenova Energie GmbH. Wer nie gewechselt hat, zahlt dort 42,42 Cent…