Kreditanfrage und Stromrechnung: der Bonitäts-Link
Warum Deine Bonität nicht nur beim Kredit zählt, sondern auch beim Stromtarif – inklusive Checkliste, wie Du Deinen SCHUFA-Score für beides sauber hältst.
Inhalt dieser Seite7
Auf den ersten Blick haben ein Ratenkredit und die monatliche Stromrechnung wenig gemeinsam. Der eine läuft über Jahre bei der Bank, die andere flattert einmal im Jahr als Abrechnung ins Haus. Und doch gibt es einen gemeinsamen Nenner, den viele übersehen: Deine Bonität. Sowohl die Bank als auch der neue Stromanbieter wollen wissen, wie zuverlässig Du Rechnungen bezahlst – und beide fragen dafür bei Auskunfteien wie der SCHUFA nach. Wer verstehen will, wie diese Prüfung funktioniert und wie sich einzelne Anfragen auf den eigenen Score auswirken, für den ist ein Blick auf kreditmentor.de lohnt sich ein guter Startpunkt, weil dort die Mechanik hinter Kreditkonditionen verständlich erklärt wird. In diesem Ratgeber zeige ich Dir, wo Kredit und Stromtarif zusammenhängen – und was Du konkret tun kannst, damit beides günstig bleibt.
Bonität – der unsichtbare Faktor hinter dem Stromtarif
Wenn Du online einen neuen Stromtarif abschließt, dauert das meist keine fünf Minuten. Name, Adresse, Zählernummer, fertig. Was im Hintergrund passiert, bekommst Du gar nicht mit: Viele Anbieter schicken Deine Daten an eine Auskunftei und lassen sich einen Wahrscheinlichkeitswert zurückspielen, der aussagt, wie gut Du in der Vergangenheit Deine Rechnungen bezahlt hast. Genau dieser Wert entscheidet oft mit, ob Du den günstigen Tarif mit jährlicher Abrechnung bekommst oder auf ein Prepaid-Modell mit Vorkasse verwiesen wirst.
Der Hintergrund ist nachvollziehbar. Ein Stromversorger liefert Dir ein ganzes Jahr lang Energie und rechnet erst am Ende ab. Er geht also in Vorleistung, ähnlich wie eine Bank bei einem Kredit. Beide tragen ein Ausfallrisiko, und beide versuchen, dieses Risiko vorher einzuschätzen. Deshalb landet Deine Bonität nicht nur bei der Kreditvergabe auf dem Tisch, sondern auch bei etwas so Alltäglichem wie dem Stromvertrag.
Die Auskunfteien dürfen dabei nicht willkürlich vorgehen. Nach § 31 des Bundesdatenschutzgesetzes muss ein sogenanntes Scoring auf einem wissenschaftlich anerkannten mathematisch-statistischen Verfahren beruhen und darf sich nicht allein auf Deine Adresse stützen. Offene Forderungen dürfen nur unter engen Bedingungen einfließen, etwa wenn sie festgestellt oder trotz Mahnung nicht bestritten wurden. Was Auskunfteien konkret speichern dürfen und welche Rechte Du beim Score hast, erklärt die Verbraucherzentrale in ihrem Ratgeber zur Bonitätsprüfung übersichtlich.
Ein Detail wird dabei oft unterschätzt: Der Score ist kein fester Stempel, sondern verändert sich laufend. Alte Negativeinträge verlieren an Gewicht, pünktliche Zahlungen bauen Vertrauen wieder auf. Wer heute einen schwachen Wert hat, steht in einem Jahr womöglich schon deutlich besser da – vorausgesetzt, er kennt die Stellschrauben und nutzt sie bewusst.
Warum Stromanbieter überhaupt in die SCHUFA schauen
Nicht jeder Anbieter prüft gleich streng. Grundversorger sind gesetzlich verpflichtet, jeden Haushalt zu beliefern – hier spielt Deine Bonität faktisch keine Rolle. Sobald Du aber einen günstigeren Sondertarif abschließen willst, sieht die Sache anders aus. Gerade Discount-Anbieter mit sehr niedrigen Arbeitspreisen sichern sich gegen Zahlungsausfälle ab, weil ihre Kalkulation auf pünktlich zahlende Kunden angewiesen ist.
Ein schwacher Score führt selten zu einer glatten Ablehnung. Häufiger bekommst Du dann Vorkasse angeboten, eine Kaution oder ein Prepaid-Zählermodell. All das kostet Dich am Ende bares Geld oder Flexibilität. Wer regelmäßig den Anbieter wechselt, um beim Stromtarif keine Grundgebühr zu zahlen oder eine Preisgarantie mitzunehmen, profitiert also doppelt von einer sauberen Bonität: Er kommt leichter an die besten Konditionen und muss keine Zusatzhürden nehmen.
Das Muster kennst Du vom Kredit. Auch dort entscheidet der Score nicht nur über Ja oder Nein, sondern über den Zinssatz. Ein guter Wert bedeutet günstige Konditionen, ein schlechter verteuert das Darlehen spürbar. In beiden Welten gilt dieselbe Logik – nur die Zahlen dahinter unterscheiden sich.
Interessant ist, dass die Prüfung beim Strom meist unsichtbarer abläuft als beim Kredit. Bei der Bank unterschreibst Du eine ausdrückliche Einwilligung, beim Stromwechsel steckt die Zustimmung oft im Kleingedruckten der Vertragsbedingungen. Genau deshalb lohnt es sich, vor dem Klick auf „Jetzt wechseln“ kurz zu prüfen, ob und wie der Anbieter Deine Bonität abfragt.
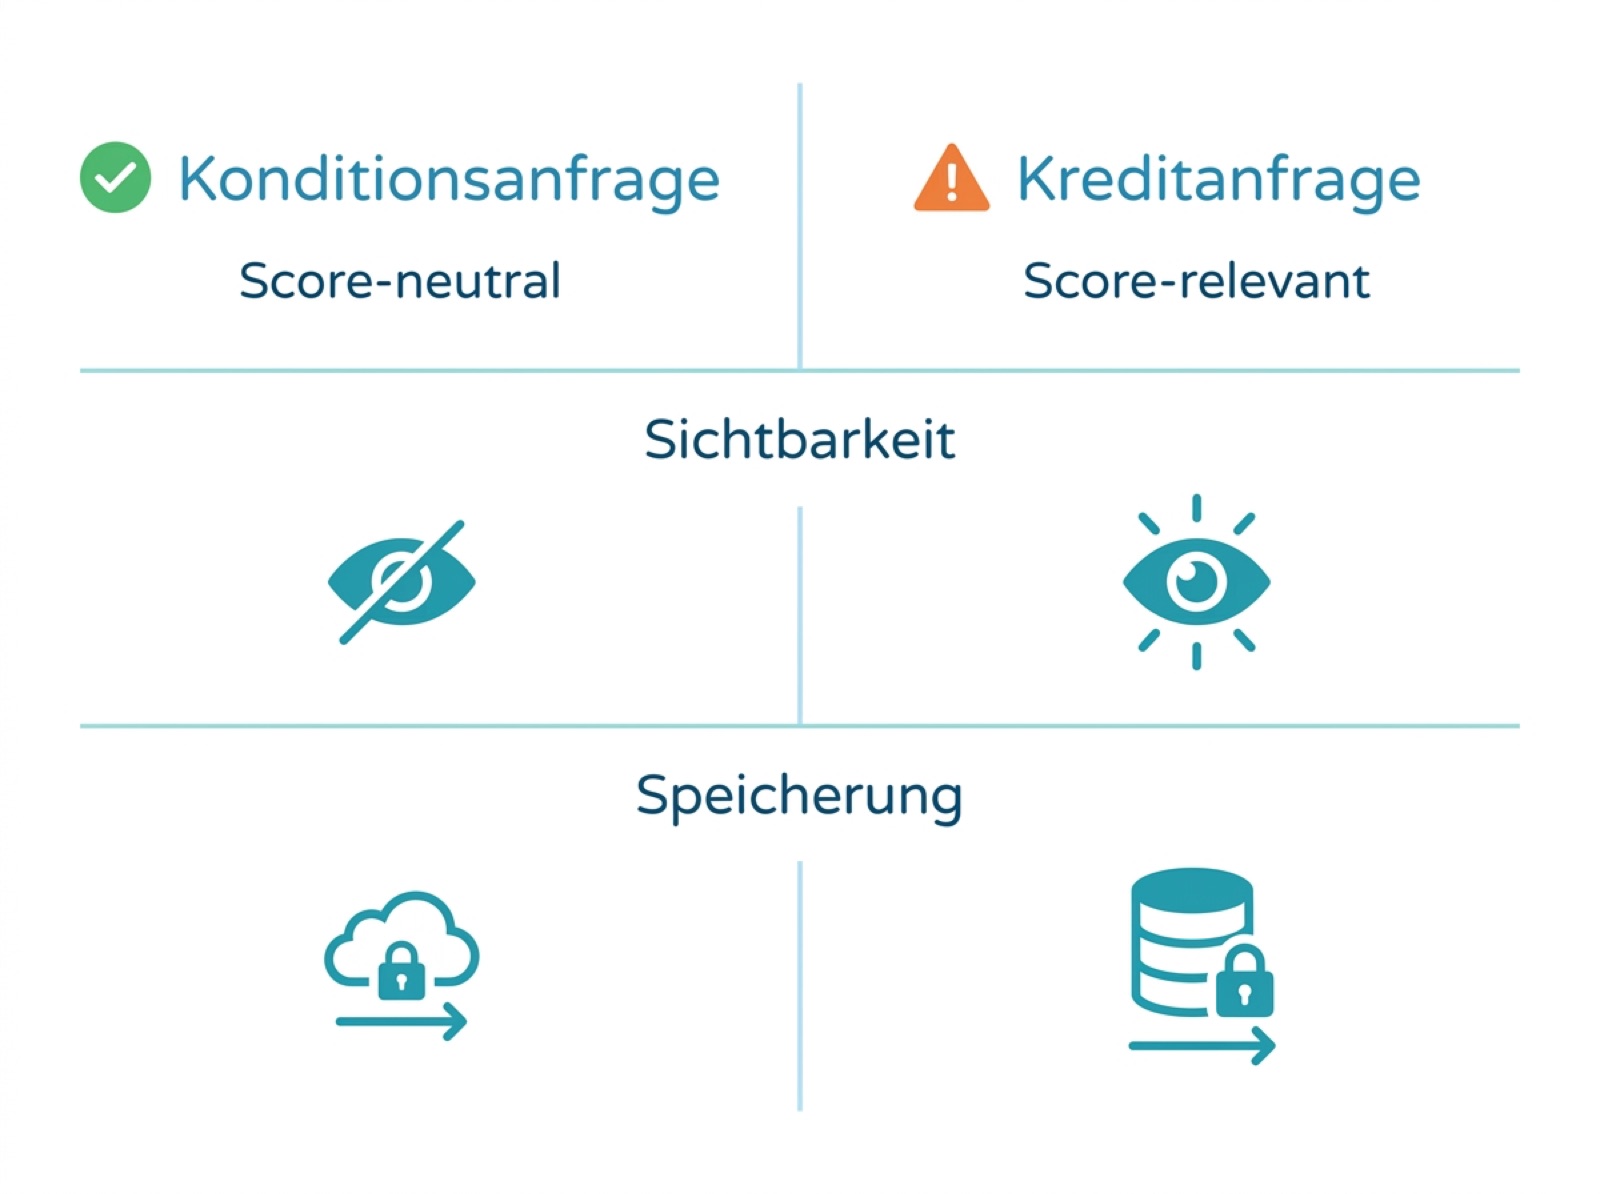
Konditionsanfrage oder Kreditanfrage: Nur die verbindliche Variante wirkt sich auf Deinen Score aus.
Konditionsanfrage statt Kreditanfrage – der kleine Unterschied mit großer Wirkung
Hier wird es für Deinen Score richtig konkret. Wenn Du bei einer Bank nach einem Kredit fragst, gibt es zwei Wege, und die verwechseln viele.
Bei einer Kreditanfrage übermittelt die Bank an die SCHUFA das Merkmal „Anfrage Kredit“. Dieser Eintrag ist rund zehn Tage lang für andere Banken sichtbar und kann Deinen Score belasten – vor allem, wenn Du in kurzer Zeit mehrfach anfragst, ohne abzuschließen. Für den Rechner wirkt das wie jemand, der bei vielen Instituten gleichzeitig um Geld bittet, und das senkt die Vertrauenswürdigkeit rein rechnerisch.
Bei einer Konditionsanfrage ist das anders. Sie ist unverbindlich und wird zwar für zwölf Monate gespeichert, aber nur für Dich selbst und die Auskunftei sichtbar. Andere Banken sehen sie nicht, und Dein Score bleibt unberührt. Du kannst also mehrere Angebote einholen und vergleichen, ohne Dir die Bonität zu ruinieren. Achte deshalb bei jedem Vergleichsportal darauf, dass ausdrücklich von „schufaneutraler Konditionsanfrage“ die Rede ist.
Diese Unterscheidung ist der wohl wertvollste Kniff, den Du aus der Kreditwelt mitnehmen kannst. Sie schützt genau den Score, der Dir später auch beim Stromanbieter, beim Handyvertrag oder beim Ratenkauf im Onlineshop zugutekommt.
Was Deine Bonität konkret mit der Stromrechnung zu tun hat
Stell Dir zwei Haushalte vor, gleicher Verbrauch, gleiche Stadt. Der eine hat einen sauberen Score, der andere hat vor zwei Jahren mehrere Kreditanfragen gestreut und eine Rechnung zu spät gezahlt. Beim Stromwechsel bekommt der erste den Discount-Tarif mit Jahresabrechnung. Der zweite landet beim selben Anbieter im Prepaid-Modell und zahlt effektiv mehr – für exakt dieselbe Kilowattstunde.
So direkt lässt sich das im Einzelfall nie beweisen, weil die Anbieter ihre Grenzen nicht offenlegen. Aber die Richtung stimmt: Ein guter Score öffnet Türen zu günstigen Verträgen, ein schlechter macht sie zu oder verteuert sie. Und weil Strom ein Dauerposten im Haushaltsbudget ist, summieren sich schon kleine Aufschläge über die Jahre zu einem echten Betrag.
Besonders relevant wird das in Umbruchphasen. Wer umzieht, schließt oft gleichzeitig neue Verträge ab, beantragt vielleicht eine Finanzierung fürs Möbelhaus und wechselt den Stromanbieter. Genau dann häufen sich Anfragen, und genau dann lohnt es sich, den Überblick zu behalten. Praktische Hinweise dazu findest Du im Ratgeber zum Stromanbieter wechseln beim Umzug.
Checkliste: So hältst Du Deinen Score sauber – für Kredit und Strom
Damit Du das Thema nicht nur verstehst, sondern auch anwenden kannst, hier die wichtigsten Punkte gebündelt:
- Immer Konditionsanfrage wählen. Egal ob Kredit oder Vergleichsportal – achte auf den Zusatz „schufaneutral“. Verbindliche Kreditanfragen nur stellen, wenn Du wirklich abschließen willst.
- Anfragen bündeln. Vergleiche Angebote in einem engen Zeitfenster, statt über Wochen verteilt immer wieder neue Anfragen zu starten.
- Rechnungen pünktlich zahlen. Ein einziger Mahnlauf kann einen Negativeintrag auslösen. Daueraufträge und Erinnerungen helfen, Fristen zu halten.
- Alte Konten und Verträge kündigen. Nicht genutzte Girokonten oder Kreditkarten fließen in die Bewertung ein. Aufräumen lohnt sich.
- Einmal im Jahr die Datenkopie anfordern. Du hast Anspruch auf eine kostenlose Auskunft. Prüfe, ob alle Einträge stimmen, und lass Falsches löschen.
- Vor dem Stromwechsel den Score kennen. Wer weiß, wo er steht, kann gezielt zu Anbietern greifen, die zur eigenen Situation passen.
- Bei schwacher Bonität die Grundversorgung nutzen. Sie ist gesetzlich garantiert und ein sicherer Zwischenschritt, bis der Score wieder besser ist. Wie Du später wieder herauskommst, zeigt der Beitrag zur E.ON Grundversorgung.
Diese Punkte kosten Dich kaum Zeit, wirken aber über Jahre. Der Score ist kein starres Urteil, sondern ein bewegliches Bild Deines Zahlungsverhaltens – und Du hast mehr Einfluss darauf, als die meisten denken. Am meisten bringt es, die Punkte nicht als einmalige Aktion zu sehen, sondern als kleine Routine: einmal im Jahr Datenkopie prüfen, Verträge ausmisten, Fristen im Blick behalten. Dann arbeitet der Score für Dich statt gegen Dich.
Ein Score, viele Türen
Der rote Faden ist einfach: Deine Bonität ist ein Generalschlüssel. Sie entscheidet über den Zins beim Kredit, über den Tarif beim Strom, über die Zahlungsart beim Onlineshop. Wer sie pflegt, spart an mehreren Stellen gleichzeitig, ohne dafür bei einzelnen Rechnungen jeden Cent umdrehen zu müssen.
Deshalb lohnt es sich, beide Themen zusammen zu denken. Wenn Du das nächste Mal einen Kredit vergleichst, denk an den Stromtarif mit. Und wenn Du den Anbieter wechselst, um von einer längeren Preisgarantie zu profitieren, weißt Du jetzt, warum im Hintergrund Deine Bonität mitspielt. Ein sauberer Score ist die stille Voraussetzung dafür, dass Du überall die günstige Variante bekommst.
Häufige Fragen
Prüft jeder Stromanbieter die SCHUFA?
Nein. Grundversorger müssen jeden Haushalt beliefern und verzichten faktisch auf eine Bonitätshürde. Günstige Sondertarife und Discount-Anbieter führen dagegen häufig eine Prüfung durch und bieten bei schwachem Score Vorkasse oder Prepaid an.
Verschlechtert ein Stromvergleich meinen Score?
Ein reiner Tarifvergleich ohne Vertragsabschluss verschlechtert Deinen Score in der Regel nicht. Erst der tatsächliche Vertragsabschluss kann zu einer Anfrage bei der Auskunftei führen. Achte darauf, welche Daten Du wann freigibst.
Was ist der Unterschied zwischen Konditions- und Kreditanfrage?
Die Konditionsanfrage ist unverbindlich, nur für Dich sichtbar und score-neutral. Die verbindliche Kreditanfrage ist rund zehn Tage für andere Banken sichtbar und kann den Score belasten, besonders bei mehreren Anfragen ohne Abschluss.
Bekomme ich trotz schlechter Bonität Strom?
Ja. Jeder Haushalt hat nach dem Energiewirtschaftsgesetz einen Anspruch auf Versorgung durch den regionalen Grundversorger. Günstigere Tarife sind dann oft nur mit Vorauszahlung oder Kaution möglich, bis sich Dein Score wieder verbessert.
Das könnte Dich auch interessieren
Gebäudeversicherung – Mythen und Fakten fürs Sparen
Welche Mythen rund um die Gebäudeversicherung kosten bares Geld? Was wirklich versichert ist, wie der Elementarschutz greift und…
Immobilienkredit senken, mehr vom Leben haben
Anschlussfinanzierung vergleichen, Stromtarif wechseln: Ein Rechenbeispiel zeigt, wie Eigentümer Kreditrate und Energiekosten senken und Luft im Budget finden.
Worauf Profis vor der Finanzierung wirklich achten
Worauf erfahrene Käufer vor der Baufinanzierung achten: Eigenkapital, Kaufnebenkosten, Energiekosten und Reserve, erklärt an einem fiktiven Rechenbeispiel.