Gebäudeversicherung – Mythen und Fakten fürs Sparen
Welche Mythen rund um die Gebäudeversicherung kosten bares Geld? Was wirklich versichert ist, wie der Elementarschutz greift und wo Hausbesitzer clever sparen.
Inhalt dieser Seite9
- Mythos 1: „Die Gebäudeversicherung zahlt bei jedem…
- Mythos 2: „Elementarschutz bekommt man in…
- Mythos 3: „Photovoltaik und Wärmepumpe sind…
- Mythos 4: „Einmal abgeschlossen
- Mythos 5: „Der Versicherer zahlt
- Mythos 6: „Eine möglichst hohe Deckungssumme ist…
- Mythos 7: „Bei einem Umzug läuft alles automatisch…
- Was von den Mythen bleibt
- Häufige Fragen
Wer beim Strom auf jeden Cent schaut, hört bei der Gebäudeversicherung oft weg. Der Beitrag läuft im Jahresrhythmus vom Konto, die Police liegt seit Jahren im Ordner, und geändert wird selten etwas. Dabei steckt genau hier ähnlich viel Sparpotenzial wie beim Stromtarif – nur dass die Fehler teurer werden, wenn tatsächlich etwas passiert.
Rund um die Absicherung des eigenen Hauses kursieren erstaunlich viele Halbwahrheiten. Manche kosten unnötig Geld, weil doppelt oder zu hoch versichert wird. Andere führen dazu, dass im Schadensfall gar nichts fließt. Beides lässt sich vermeiden, wenn man die gängigsten Mythen einmal nüchtern gegen die Fakten hält.
Gerade Eigentümer, die ihr Haus energetisch aufrüsten – neue Dämmung, Photovoltaik auf dem Dach, eine Wärmepumpe im Keller –, sollten genauer hinschauen. Diese Investitionen verändern den Wert des Gebäudes und manchmal auch das Risiko. Eine Police, die vor zehn Jahren gepasst hat, bildet den heutigen Zustand nicht mehr zwangsläufig ab.
Bevor wir die einzelnen Irrtümer durchgehen, ein Grundsatz vorweg: Sparen heißt hier nicht, den billigsten Tarif zu nehmen, sondern den passenden. Ein sauberer Leistungsvergleich für eine Wohngebäudeversicherung zeigt schnell, wo sich Beiträge und Deckungssummen unterscheiden – und wo teurer nicht automatisch besser bedeutet. Wer die Angebote nebeneinanderlegt, findet oft dieselbe Absicherung für spürbar weniger Beitrag.
Mythos 1: „Die Gebäudeversicherung zahlt bei jedem Wasserschaden“
Das ist der Klassiker – und leider falsch. Eine Standard-Wohngebäudeversicherung deckt in der Regel drei Bausteine ab: Feuer, Leitungswasser sowie Sturm und Hagel. Läuft die Waschmaschine aus oder platzt ein Rohr in der Wand, greift der Baustein Leitungswasser. Steht der Keller aber nach Starkregen unter Wasser, weil das Kanalnetz die Massen nicht mehr fasst, ist das ein Elementarschaden – und der ist im Grundpaket meist nicht enthalten.
Dieser Unterschied wird gerade teuer. Nach Zahlen des Gesamtverbands der Deutschen Versicherungswirtschaft verursachten Starkregen, Überschwemmungen, Sturm und Hagel im Jahr 2024 versicherte Schäden von 5,7 Milliarden Euro, allein 2,6 Milliarden davon durch Starkregen und Überschwemmungen (Quelle: GDV-Naturgefahrenstatistik 2024). Wer in einer gefährdeten Lage wohnt und den Elementarbaustein weglässt, spart ein paar Euro im Jahr und riskiert im Ernstfall den Wiederaufbau aus eigener Tasche.
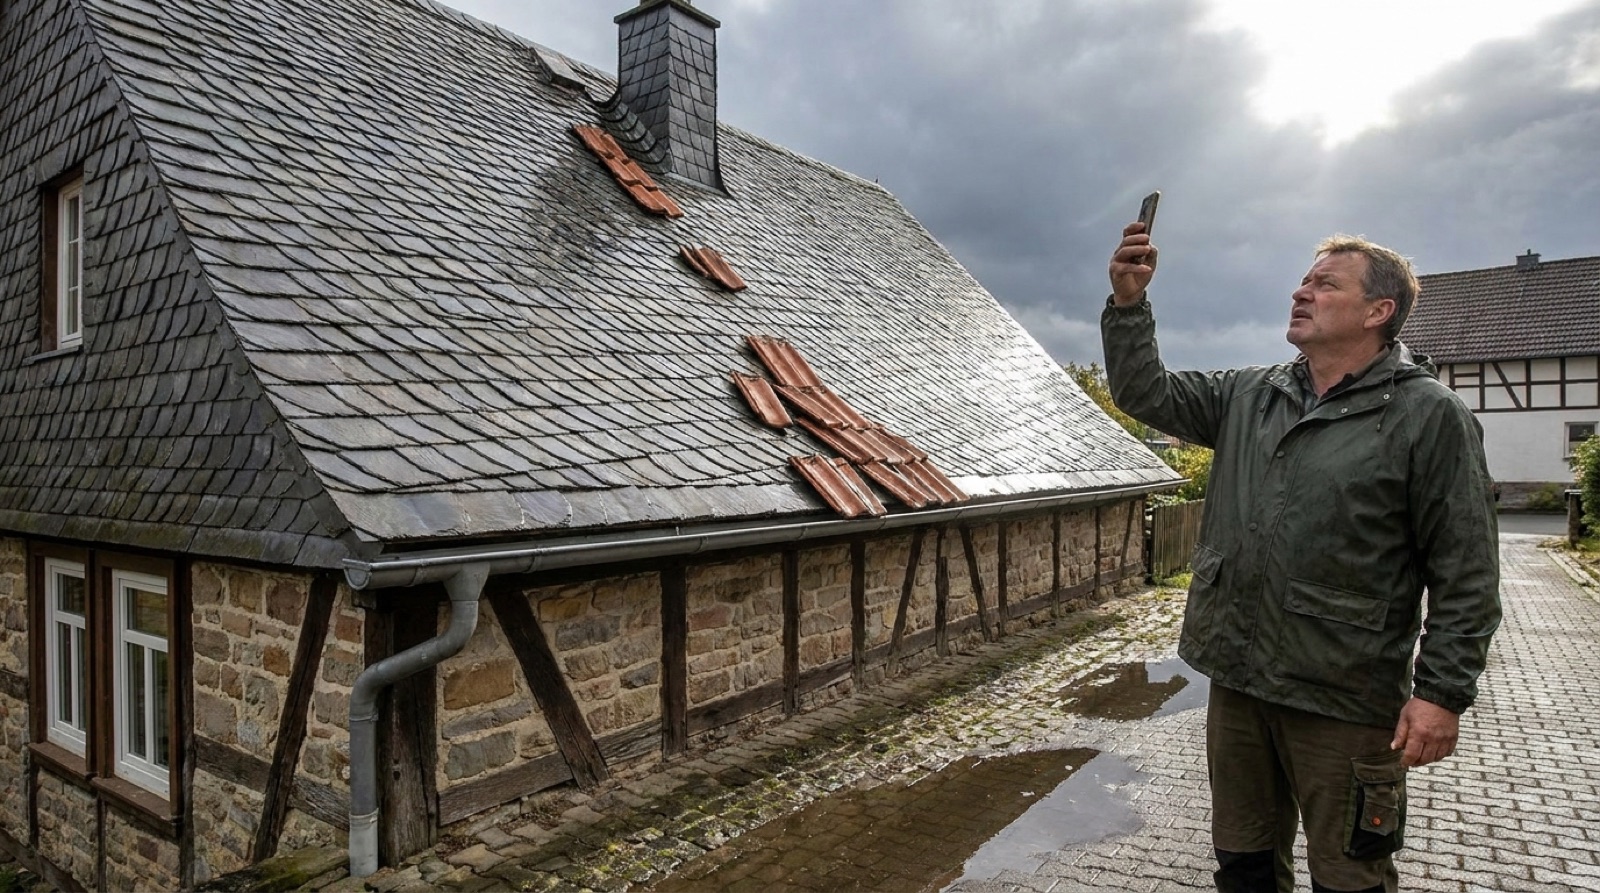
Nach einem Sturm zählt, welche Bausteine in der Police stehen – nicht, was man vermutet hat.
Mythos 2: „Elementarschutz bekommt man in Risikolagen ohnehin nicht“
Auch das hört man oft, stimmt aber so pauschal nicht. Die Versicherer teilen Adressen in Gefährdungsklassen ein. In den allermeisten Klassen ist der Zusatzbaustein problemlos abschließbar, nur die höchste Klasse ist schwieriger und teurer. Für die überwiegende Mehrheit der Haushalte ist Elementarschutz also verfügbar und im Verhältnis zum Risiko bezahlbar.
Die Verbraucherzentrale rät Eigentümern klar zur Erweiterung des Schutzes und weist darauf hin, dass Elementardeckung Schäden durch Überschwemmung, Rückstau, Erdrutsch, Schneedruck und weitere Naturereignisse einschließt (Quelle: Verbraucherzentrale zur Wohngebäudeversicherung). Ein wichtiges Detail: Rückstauschäden werden oft nur ersetzt, wenn eine funktionsfähige Rückstausicherung eingebaut ist. Ohne sie kann der Versicherer die Leistung kürzen.
Mythos 3: „Photovoltaik und Wärmepumpe sind automatisch mitversichert“
Hier liegt ein echter Fallstrick für energiebewusste Eigentümer. Eine Solaranlage auf dem Dach gilt bei vielen Anbietern als fest mit dem Gebäude verbunden und ist mitversichert – aber eben nicht bei allen und nicht in jeder Höhe. Wärmepumpe, Batteriespeicher oder eine Wallbox in der Garage sind teils nur bis zu einer bestimmten Summe abgedeckt oder fallen ganz heraus.
Wer in solche Technik investiert, sollte die Versicherungssumme nach dem Einbau anpassen lassen. Sonst zahlt man Beiträge für ein Gebäude, das auf dem Papier weniger wert ist, als es tatsächlich am Dach und im Keller trägt. Das gilt übrigens auch andersherum: Wer eine E-Auto-Ladelösung plant, findet im Ratgeber zum Autostrom für Elektroautos die Kostenseite, sollte aber parallel den Versicherungswert der neuen Anlage im Blick behalten.
Ein zweiter Punkt betrifft den Ertragsausfall. Wenn die Photovoltaikanlage nach einem Blitzschlag steht, ersetzt die Gebäudepolice bestenfalls die Reparatur, nicht aber den entgangenen Strom, den man sonst selbst genutzt oder eingespeist hätte. Dafür gibt es eigene Photovoltaik-Versicherungen. Ob sich die lohnen, hängt von der Anlagengröße ab.
Wer viel in Eigenverbrauch investiert hat, sollte außerdem an die Elektronik im Haus denken. Wechselrichter, Speicher und Steuerungstechnik sind empfindlich gegen Überspannung. Ein guter Überspannungsschutz kostet wenig, verhindert aber teure Ausfälle – ein kleiner Baustein, der beim Beitragsvergleich leicht übersehen wird.
Mythos 4: „Einmal abgeschlossen, nie wieder anfassen“
Diese Haltung kostet über die Jahre am meisten. Baupreise, Handwerkerlöhne und Materialkosten steigen, und viele Verträge enthalten deshalb einen sogenannten gleitenden Neuwertfaktor, der den Beitrag jährlich anpasst. Das schützt vor Unterversicherung, treibt aber auch den Preis. Ein Blick in die Police lohnt sich mindestens alle paar Jahre.
Genau wie beim Strom gilt: Der Bestandstarif ist selten der günstigste. Wer nie vergleicht, zahlt oft einen Aufschlag für Bequemlichkeit. Bei langfristigen Verträgen lohnt sich zudem der Gedanke an die Bindung – ähnlich wie bei einem Stromtarif mit langer Preisgarantie bringt eine mehrjährige Laufzeit manchmal Rabatt, nimmt aber Flexibilität. Beides gegeneinander abzuwägen, ist keine große Sache, spart aber real Geld.
Ein häufiger Fehler dabei: Menschen zahlen jahrelang für Bausteine, die sie nicht brauchen, und lassen die weg, die wirklich wichtig wären. Eine Glasversicherung für jedes kleine Fenster mag verzichtbar sein, ein solider Elementarschutz in Hanglage dagegen nicht.
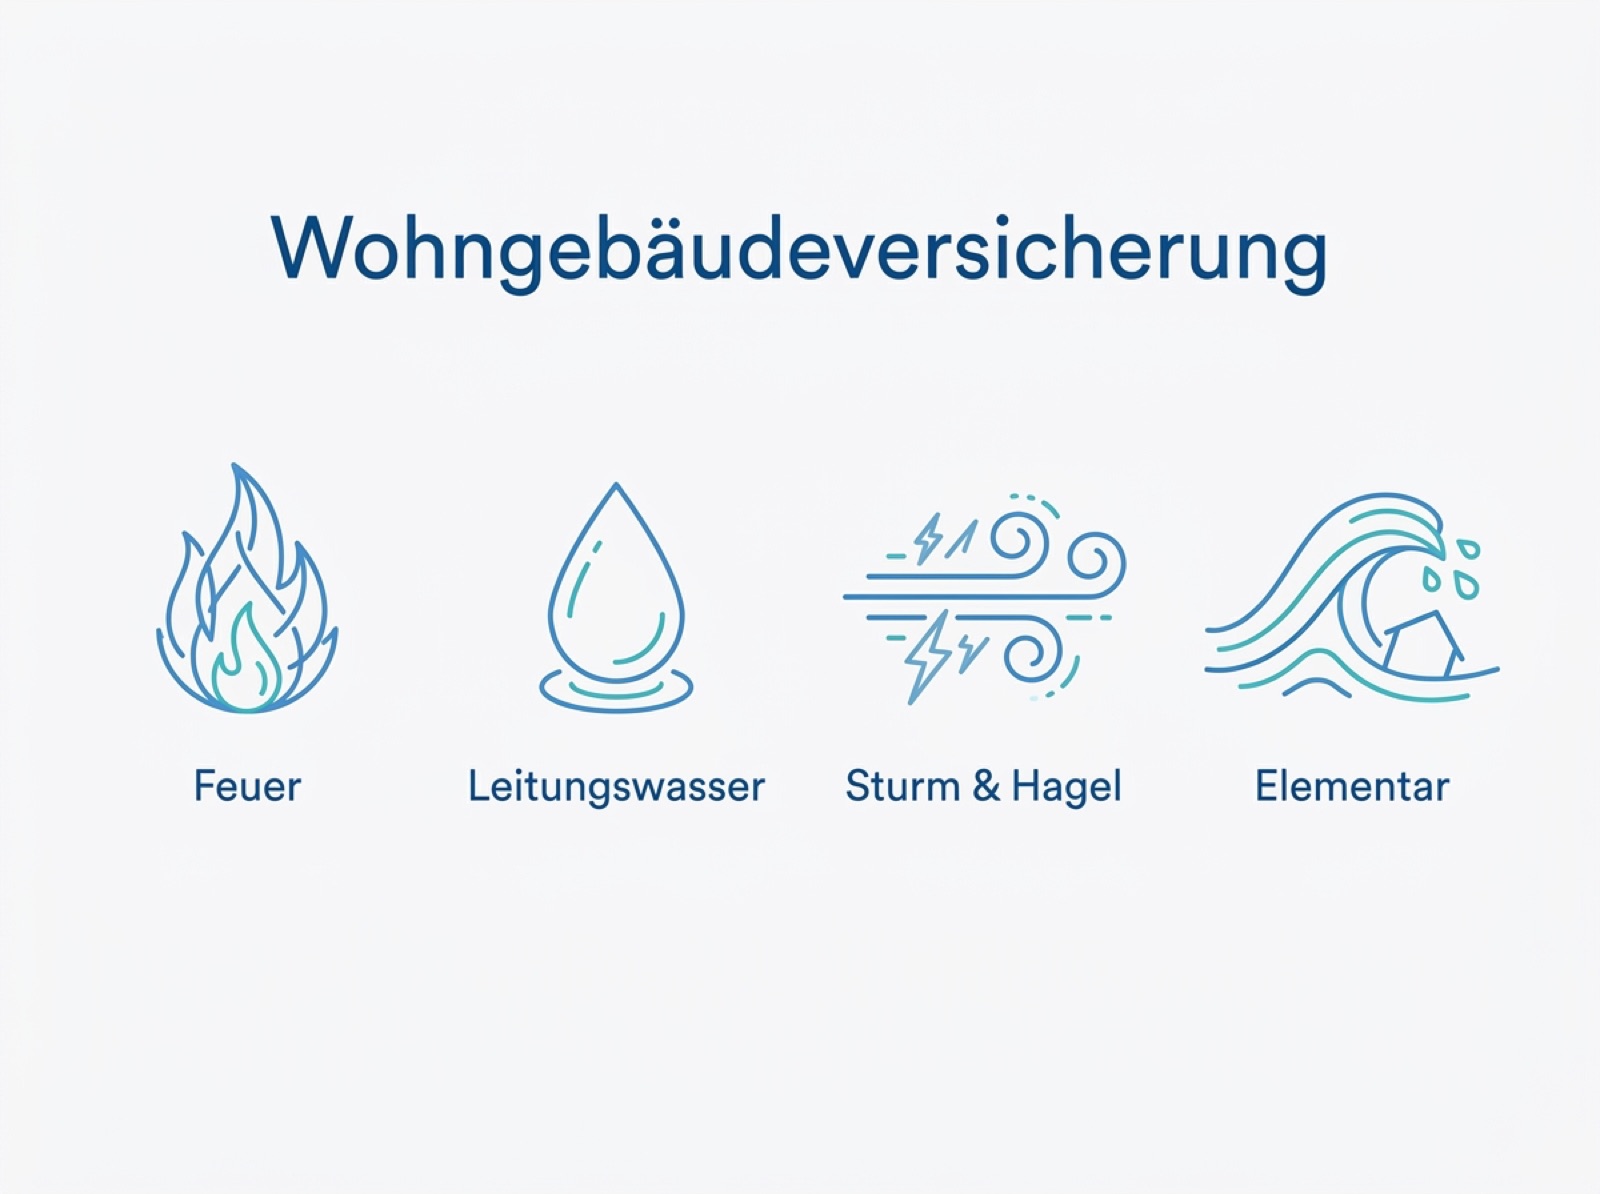
Die klassischen Bausteine einer Wohngebäudeversicherung im Überblick.
Mythos 5: „Der Versicherer zahlt, egal wie ich mich verhalte“
Nein. Wer grob fahrlässig handelt, riskiert Kürzungen oder den Verlust des Anspruchs. Das klassische Beispiel ist das gekippte Fenster bei Sturm oder die abgestellte Heizung im leerstehenden Haus, die zu Frostschäden führt. Auch offene Kerzen oder ein überlasteter Stromkreis können im Streitfall zum Problem werden.
Manche Versicherer honorieren solche Nachlässigkeiten inzwischen milder, andere bleiben streng. Was im Vertrag als grob fahrlässig gilt und ob der sogenannte Einredeverzicht vereinbart ist, entscheidet im Ernstfall über mehrere Tausend Euro. Diese Klausel sorgt dafür, dass der Versicherer bei grober Fahrlässigkeit nicht kürzt. Sie kostet kaum Aufpreis, wird beim reinen Preisvergleich aber gern übersehen.
Praktisch heißt das: Vorbeugen ist Teil des Sparens. Ein aufgeräumter Sicherungskasten, funktionierende Rauchmelder und im Winter eine durchgehend leicht beheizte Bausubstanz senken das Schadenrisiko. Wer im Haushalt ohnehin auf Energie achtet, etwa mit Blick auf die eigenen Verbräuche wie im Beitrag zu den Stromkosten bei Pflege zu Hause, hat oft auch die Anlagen besser im Blick – und damit weniger böse Überraschungen.
Mythos 6: „Eine möglichst hohe Deckungssumme ist immer besser“
Viele glauben, sie fahren mit einer üppigen Versicherungssumme grundsätzlich am sichersten. In Wahrheit zählt nicht die höchstmögliche Zahl, sondern der korrekt ermittelte Gebäudewert. Wer zu hoch versichert, zahlt jahrelang für einen Schutz, den er im Schadensfall nie ausgezahlt bekommt, weil der Versicherer ohnehin nur den tatsächlichen Wiederaufbauwert ersetzt. Überversicherung ist damit ein stiller Beitragsfresser.
Umgekehrt ist Unterversicherung gefährlich. Ist das Haus zu niedrig angesetzt, kürzt der Versicherer die Leistung anteilig – selbst bei einem Teilschaden. Die meisten modernen Verträge lösen das über den gleitenden Neuwert und eine Wertermittlung nach Wohnfläche. Wichtig ist, größere Umbauten, Anbauten oder eben neue Energietechnik zu melden, damit die Summe stimmt.
Ein oft unterschätzter Hebel ist die Selbstbeteiligung. Wer bereit ist, kleine Schäden selbst zu tragen, senkt den Jahresbeitrag spürbar. Das lohnt sich vor allem für Eigentümer mit finanziellem Puffer, die nicht wegen jeder verstopften Regenrinne die Versicherung bemühen wollen. Ähnlich wie beim Wechsel zu einem günstigen Tarif über die eigenen Stadtwerke im Stromvergleich geht es darum, den Vertrag an den echten Bedarf anzupassen, statt pauschal das teuerste Paket zu buchen.
Mythos 7: „Bei einem Umzug läuft alles automatisch weiter“
Beim Wechsel des Wohnorts denken die meisten an Ummeldung, Strom und Internet. Die Gebäudeversicherung gerät leicht in Vergessenheit, dabei ist sie an das Objekt gebunden, nicht an die Person. Wer ein Haus kauft, übernimmt in der Regel zunächst die bestehende Police des Vorbesitzers und hat danach ein Sonderkündigungsrecht. Genau hier lohnt der Vergleich, statt aus Trägheit im alten Vertrag zu bleiben.
Wer ohnehin gerade das Zuhause wechselt, findet praktische Hinweise dazu, wie sich Nebenkosten im neuen Heim drücken lassen, im Ratgeber zum Energiesparen beim Umzug. Versicherung und Energie am selben Tag zu ordnen, spart Nerven und oft auch bares Geld.
Was von den Mythen bleibt
Die meisten teuren Fehler bei der Gebäudeversicherung entstehen nicht aus bösem Willen, sondern aus Gewohnheit. Man kümmert sich einmal darum und dann nie wieder. Wer den Vertrag stattdessen wie den Stromtarif behandelt – regelmäßig prüfen, Leistungen vergleichen, an veränderte Lebensumstände anpassen –, sichert sein Haus zuverlässiger ab und zahlt dafür meist weniger. Am Ende geht es um dieselbe Logik, die energiebewusste Haushalte längst beim Verbrauch anwenden: nichts verschwenden, aber auch nicht am falschen Ende sparen. Sparsam gedacht ist eben nicht gleich billig, sondern richtig dimensioniert.
Häufige Fragen
Was deckt eine Wohngebäudeversicherung standardmäßig ab?
Das Grundpaket umfasst in der Regel Schäden durch Feuer, Leitungswasser sowie Sturm und Hagel an der Bausubstanz und fest verbundenen Bestandteilen. Naturereignisse wie Überschwemmung, Rückstau oder Erdrutsch sind erst mit dem Zusatzbaustein Elementarschäden abgedeckt. Diesen sollte man in vielen Lagen ergänzen.
Sind Solaranlage und Wärmepumpe automatisch mitversichert?
Nicht in jedem Fall. Manche Anbieter schließen fest verbaute Photovoltaikanlagen in die Gebäudepolice ein, andere nur bis zu einer Höchstsumme oder gar nicht. Wärmepumpe, Speicher und Wallbox sollte man nach dem Einbau ausdrücklich melden und die Versicherungssumme anpassen, damit im Schadensfall der volle Wert ersetzt wird.
Wie kann ich bei der Gebäudeversicherung sparen, ohne Schutz zu verlieren?
Am wirksamsten ist ein regelmäßiger Leistungsvergleich, bei dem gleiche Deckungen nebeneinandergelegt werden. Unnötige Bausteine lassen sich streichen, wichtige wie der Elementarschutz gehören dagegen dazu. Eine passende Selbstbeteiligung senkt den Beitrag zusätzlich, ohne den Grundschutz auszuhöhlen.
Wann darf ich meine Gebäudeversicherung wechseln?
Meist zum Ende der Vertragslaufzeit mit einer Frist von drei Monaten. Ein Sonderkündigungsrecht besteht außerdem nach einem Schadensfall sowie beim Kauf einer Immobilie, wenn man die übernommene Police des Vorbesitzers nicht fortführen möchte. Ein Wechsel lohnt sich vor allem, wenn der Bestandsbeitrag über die Jahre deutlich gestiegen ist.
Das könnte Dich auch interessieren
Immobilienkredit senken, mehr vom Leben haben
Eine Fallstudie zeigt, wie ein Paar bei der Anschlussfinanzierung die Kreditrate senkte, die Energiekosten in den Griff bekam…
Worauf Profis vor der Finanzierung wirklich achten
Eine Fallstudie zeigt, worauf erfahrene Käufer vor der Baufinanzierung achten: Eigenkapital, Kaufnebenkosten und laufende Energiekosten clever einplanen.
Kontowechsel Schritt für Schritt: so sparen Sie bares Geld
Kontowechsel leicht gemacht: Diese Anleitung zeigt in fünf Schritten, wie Sie Ihr Girokonto wechseln, Gebühren sparen und den…