Worauf Profis vor der Finanzierung wirklich achten
Eine Fallstudie zeigt, worauf erfahrene Käufer vor der Baufinanzierung achten: Eigenkapital, Kaufnebenkosten und laufende Energiekosten clever einplanen.
Inhalt dieser Seite4
Als Lena und Marius Bergmann im Frühjahr 2026 das erste Mal vor „ihrem“ Haus standen – einer sanierungsbedürftigen Doppelhaushälfte am Rand von Kassel –, hatten sie noch keine Ahnung von Tilgungsplänen. Was sie hatten, war ein knappes Budget, zwei feste Gehälter und die feste Absicht, sich nicht zu verschätzen. Ein Jahr später sitzt das Paar in genau dieser Küche und rechnet vor, wie es die Finanzierung so aufgesetzt hat, dass am Monatsende noch Luft bleibt. Ihr Vorgehen ist kein Geheimwissen, aber es zeigt gut, worauf Menschen achten, die schon ein paarmal gebaut oder gekauft haben.
Der Reihe nach: Der Kaufpreis lag bei 340.000 Euro. Klingt nach einer klaren Zahl, ist aber nur der Anfang. Denn die eigentliche Frage lautet nicht „Was kostet das Haus?“, sondern „Was kostet es, in diesem Haus zu wohnen?“ – über zwanzig Jahre gerechnet. Und dazu gehört eben nicht nur die Kreditrate, sondern auch das, was jeden Monat still im Hintergrund abfließt: Grundsteuer, Versicherung, Instandhaltung und vor allem Energie. Genau an dieser Stelle trennt sich die routinierte Planung von der optimistischen.
Marius, gelernter Bankkaufmann, hatte in seinem Job genug Finanzierungen platzen sehen, um vorsichtig zu sein. „Die meisten rechnen mit dem besten Fall“, sagt er. „Voller Job, keine Reparatur, kein kaputtes Auto. Und dann kommt das Leben dazwischen.“ Deshalb legte das Paar von Anfang an einen Puffer fest, bevor überhaupt ein Bankgespräch anstand. Erst kam die ehrliche Haushaltsrechnung, dann die Immobilie – nicht umgekehrt.
Bevor sie mit der ersten Bank sprachen, spielten die beiden jede denkbare Rate durch – so, wie Finanzierungsrechner im Detail erklärt, bis die monatliche Belastung auch dann noch tragbar blieb, wenn ein Gehalt für einige Monate wegfallen würde. Das Ergebnis war ernüchternd und hilfreich zugleich: Die Wunschrate von 1.400 Euro war zu sportlich. Bei 1.150 Euro wurde es realistisch. Diese 250 Euro Unterschied im Monat wurden später zum Sicherheitsnetz, das die Familie ruhig schlafen ließ.
Eigenkapital: der Hebel, den viele unterschätzen
Der erste Punkt auf der Liste der Bergmanns war das Eigenkapital – und zwar nicht als Nice-to-have, sondern als Kern der ganzen Kalkulation. Die Verbraucherzentrale rät, mindestens rund 20 Prozent der Gesamtkosten aus eigenen Mitteln zu bezahlen; wer das schafft, bekommt in aller Regel den Verkaufserlös bei einem späteren Notverkauf noch zusammen mit der Restschuld unter einen Hut (mehr dazu in den häufigen Fragen zum Hauskauf der Verbraucherzentrale).
Lena und Marius hatten über Jahre 55.000 Euro angespart. Klingt ordentlich, deckte aber gerade einmal die Kaufnebenkosten plus einen kleinen Rest. Und diese Nebenkosten sind der Klassiker unter den bösen Überraschungen: Grunderwerbsteuer, Notar und Grundbuch summieren sich schnell auf rund zehn Prozent des Kaufpreises. Bei 340.000 Euro waren das über 30.000 Euro, die nirgends im Beton stecken und die keine Bank finanziert. Wer diesen Posten übersieht, steht am Notartisch plötzlich mit einer Lücke da.
Der Trick der beiden: Sie zogen für die Nebenkosten das Ersparte heran und behielten trotzdem 8.000 Euro als eiserne Reserve zurück. Diese Reserve wurde nicht ins Haus gesteckt, sondern blieb auf dem Tagesgeldkonto liegen – für die erste kaputte Heizungspumpe, den Umzugswagen, die neue Waschmaschine. Kleiner Nebeneffekt: Beim Umzug selbst achteten sie auf jeden Euro und wechselten früh den Anbieter, ganz so, wie man es beim Stromanbieterwechsel während des Umzugs empfiehlt.
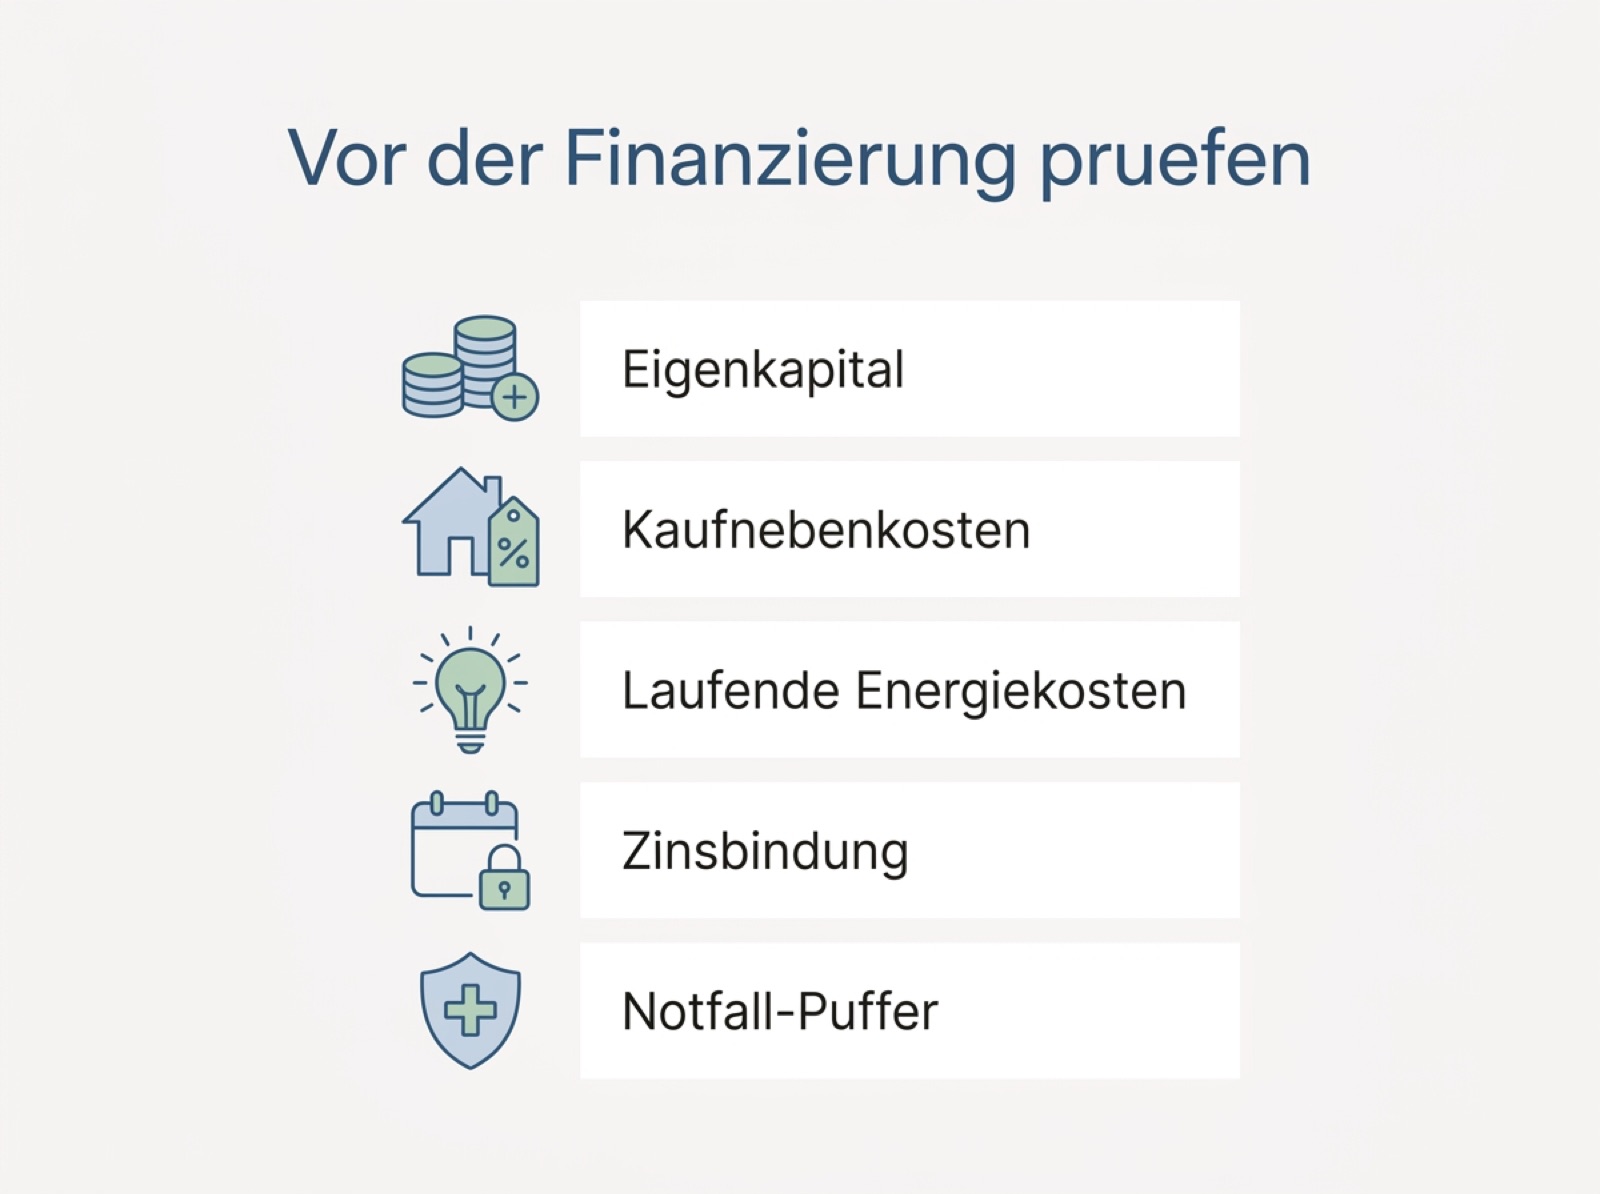
Fünf Punkte, die Profis vor dem Kreditabschluss durchgehen – Energiekosten inklusive.
Energiekosten gehören in die Finanzierung
Hier wird es für viele überraschend, und genau das war der Punkt, an dem die Bergmanns ihren größten Fehler beinahe gemacht hätten. Die alte Doppelhaushälfte hatte eine Nachtspeicherheizung und einfach verglaste Fenster aus den Achtzigern. Der Verkäufer sprach von „gemütlich warm“. Marius rechnete lieber nach.
Ein Blick auf die Zahlen macht klar, warum das zählt. Laut Statistischem Bundesamt zahlten private Haushalte im zweiten Halbjahr 2025 im Schnitt 40,55 Cent je Kilowattstunde für Strom. Bei einem Altbau mit Stromheizung läppert sich das zu einem Verbrauch, der die Haushaltskasse spürbar belastet – Beträge, die schnell eine halbe Kreditrate ausmachen. Wer diese Summe nicht einplant, finanziert am Ende ein Haus, dessen Betrieb er sich eigentlich nicht leisten kann.
Das Paar entschied sich deshalb, einen Teil des Kredits gleich für die energetische Sanierung mit einzuplanen: neue Fenster, eine Wärmepumpe, gedämmtes Dach. Die Rate stieg dadurch, aber die laufenden Kosten sanken deutlich. Unterm Strich blieb die monatliche Gesamtbelastung – Rate plus Energie – niedriger als in der Variante „billig kaufen, teuer heizen“.
Ein Rechenbeispiel machte den Ausschlag. In der unsanierten Variante veranschlagte Marius grob 4.200 Euro Energiekosten im Jahr, also 350 Euro im Monat. Nach der Sanierung landeten sie bei geschätzt 1.800 Euro, rund 150 Euro monatlich. Die Sanierung selbst kostete über den Kredit etwa 180 Euro mehr Rate im Monat. Klingt zunächst nach einem Nullsummenspiel, ist aber keins: Die eingesparten Energiekosten liegen fest, während die Rate nach fünfzehn Jahren wegfällt und die Sanierung dann weiter spart. Solche Rechenwege lohnen sich übrigens auch im Kleinen. Wer weiß, welche Geräte im Alltag ziehen, findet dieselbe Logik in unserem Beitrag zum Energiesparen im neuen Zuhause wieder.
Wichtig war den beiden dabei die Ehrlichkeit der Annahmen. Marius rechnete bewusst mit einem etwas höheren Strompreis, als der Anbieter gerade auswies – schlicht, weil niemand weiß, wo die Tarife in fünf Jahren stehen. Diese Vorsicht kostet auf dem Papier ein paar Euro, verhindert aber die typische Milchmädchenrechnung, bei der am Ende alles knapper wird als gedacht.
Zinsbindung und Puffer: nicht auf Kante nähen
Beim Bankgespräch ging es dann um die Frage, wie lange die Zinsen festgeschrieben werden sollten. Kurze Bindungen sind oft etwas günstiger, verlagern das Risiko aber komplett auf die Zukunft. Die Bergmanns wählten bewusst eine lange Zinsbindung von fünfzehn Jahren, obwohl das ein paar Zehntelprozent mehr kostete. Ihr Argument: Planbarkeit ist ihnen mehr wert als das letzte bisschen Optimierung. Wer knapp kalkuliert, sollte lieber wissen, was in zehn Jahren auf dem Kontoauszug steht.
Zusätzlich holten sie drei Finanzierungsangebote ein, statt beim ersten zu unterschreiben. Die Unterschiede waren größer als erwartet: Zwischen dem teuersten und dem günstigsten Angebot lagen über die Laufzeit mehrere Tausend Euro. Ein Nachmittag Aufwand, der sich unmittelbar auszahlte.
Dazu kam die schon erwähnte Reserve. Faustregel des Paares: drei bis vier Nettomonatsgehälter jederzeit greifbar, unabhängig vom Haus. Diese Regel ist keine Erfindung von Finanzberatern, sondern schlichte Lebenserfahrung. Genau dieselbe Denkweise – nicht auf Kante nähen, sondern mit Puffer planen – findet sich auch bei alltäglichen Verträgen wieder, etwa bei der Frage, ob sich ein Stromtarif mit langer Preisgarantie lohnt. Sicherheit kostet ein wenig, spart aber Nerven.
Was aus dem Fall zu lernen ist
Ein Jahr nach dem Kauf läuft die Sanierung, die Rate wird pünktlich abgebucht, und das Tagesgeldkonto ist noch nicht angetastet. Das ist kein Zufall, sondern das Ergebnis einer Handvoll nüchterner Entscheidungen. Fasst man den Fall der Bergmanns zusammen, kristallisieren sich fünf Dinge heraus, die erfahrene Käufer fast reflexartig tun:
- Erst das Budget, dann die Immobilie. Die tragbare Rate steht fest, bevor das Objekt gesucht wird – nicht danach.
- Nebenkosten voll einrechnen. Rund zehn Prozent des Kaufpreises fließen ab, ohne dass ein einziger Stein gesetzt wird.
- Energie als feste Größe behandeln. Heizung und Strom sind keine Fußnote, sondern ein Posten in derselben Liga wie Versicherung oder Grundsteuer.
- Zinsen so lange binden, wie das Nervenkostüm es verlangt. Ein bisschen teurer, dafür planbar.
- Reserve unangetastet lassen. Das Notgroschen-Konto ist kein Eigenkapital, sondern eine Versicherung gegen den Alltag.
Am Ende ist „sparsam gedacht“ nicht dasselbe wie „geizig gerechnet“. Die Bergmanns haben nicht am falschen Ende gespart, sondern an der richtigen Stelle vorgesorgt. Sie haben teurer saniert, um billiger zu wohnen, und lieber eine kleinere Rate gewählt, um ruhiger zu schlafen. Wer vor der eigenen Finanzierung steht, muss nicht jeden ihrer Schritte kopieren. Aber die Grundhaltung – lieber einmal zu viel nachrechnen als einmal zu wenig – lässt sich problemlos übernehmen. Und wer beim Wohnen dauerhaft sparen will, fängt am besten dort an, wo es sich jeden Monat wiederholt: bei den laufenden Kosten. Ein regelmäßiger Blick auf den Stromtarif ohne Grundgebühr gehört für Profis genauso dazu wie der jährliche Kassensturz.
Das könnte Dich auch interessieren
Kontowechsel Schritt für Schritt: so sparen Sie bares Geld
Kontowechsel leicht gemacht: Diese Anleitung zeigt in fünf Schritten, wie Sie Ihr Girokonto wechseln, Gebühren sparen und den…
Wann sich ein Forward-Darlehen wirklich lohnt
Ein Forward-Darlehen sichert heutige Zinsen für die Anschlussfinanzierung. Wann sich der Zinsaufschlag lohnt und wie er zu steigenden…
Energiekosten bei der Baufinanzierung clever einplanen
Wie hoch sind die Energiekosten im Eigenheim und warum gehören sie in jede Baufinanzierung? Praxistipps zu Verbrauch, Effizienz…