Versicherungsdschungel: 5 Dinge, auf die es wirklich ankommt
Warum ich meine Policen wie die Stromrechnung behandle: fünf ehrliche Punkte aus dem Versicherungsdschungel – im Zeichen der Nebenkosten und Fixkosten.
Inhalt dieser Seite6
Vor ein paar Wochen saß ich mit einem Kaffee am Küchentisch und habe alle Verträge ausgebreitet, die sich über die Jahre so angesammelt haben. Stromvertrag, Gas, Internet, dazwischen ein halbes Dutzend Versicherungspolicen. Und mir fiel etwas auf: Über die Stromrechnung rege ich mich jeden Monat auf, jede Cent-Erhöhung pro Kilowattstunde nehme ich persönlich. Meine Versicherungen dagegen laufen seit Jahren durch, ungeprüft, unangefochten. Dabei sind das am Ende dieselbe Kategorie – Fixkosten, die still vom Konto gehen.
Das ist der eigentliche Grund für diese Kolumne. Wir Deutschen sind bei den Energiekosten inzwischen sehr wach geworden. Kaum jemand bleibt heute noch beim teuren Grundversorger, wenn er zwei Minuten mit einem Rechner sparen kann. Bei Versicherungen aber herrscht seltsame Trägheit. Man hat das Gefühl, das Thema sei zu kompliziert, zu trocken, zu sehr Kleingedrucktes. Genau diese Scheu kostet Geld – und manchmal Schutz, den man dringend gebraucht hätte.
Der Vergleich mit dem Strommarkt hinkt gar nicht so sehr, wie man denken würde. In beiden Fällen zahlt man Monat für Monat für etwas, das man nicht sieht und im Idealfall nie richtig braucht. In beiden Fällen gibt es Grundversorger-Mentalität, Wechselträgheit und einen Markt, der von dieser Trägheit lebt. Wer schon mal beim Stromanbieter beim Umzug gewechselt hat, kennt das gute Gefühl danach – dieselbe Logik lässt sich auf den Aktenordner mit den Policen übertragen.
Ich bin kein Versicherungsmakler und will hier auch niemandem eine bestimmte Police andrehen. Ich schreibe das als jemand, der zu lange zu bequem war und dann angefangen hat, sich einzulesen. Wer sich in die Begriffe einarbeiten will, ohne gleich an einen Verkäufer zu geraten, findet zum Beispiel im Versicherungs-Wiki eine nüchterne Erklärung von Klauseln und Bedingungen – und genau dieses Grundverständnis ist der erste Schritt aus dem Dschungel. Die folgenden fünf Punkte sind das, was ich mir gewünscht hätte, es hätte mir jemand früher gesagt.
Verträge einmal im Jahr ausbreiten – so entdeckt man teure Fixkosten, die still durchlaufen.
1. Erst den Schaden denken, dann die Police
Der häufigste Fehler ist, dass wir Versicherungen nach Bauchgefühl abschließen. Die Handyversicherung im Elektromarkt, weil der Verkäufer sie mit ins Paket legt. Die Brillenversicherung, weil sie günstig klingt. Und dann fehlt ausgerechnet die eine Police, die einen finanziell wirklich ruinieren könnte.
Die richtige Frage lautet nicht „Was könnte alles passieren?“, sondern „Was könnte mich existenziell treffen?“. Ein kaputtes Handy tut weh, aber es macht niemanden zahlungsunfähig. Ein Personenschaden, für den man ein Leben lang haftet, schon. Die Verbraucherzentrale bringt es auf einen einfachen Nenner: Der Versicherungsschutz sollte immer das Worst-Case-Szenario abdecken, nicht die kleinen Ärgernisse des Alltags. Wer diese Reihenfolge verinnerlicht, sortiert die Hälfte der angebotenen Policen sofort aus.
Konkret heißt das: Zwei, drei Verträge sind für fast jeden unverzichtbar, der Rest ist Kür oder Verkaufsgeschick. Alles, was nur kleine, gut selbst tragbare Schäden absichert, kann in der Regel weg.
Ich habe mir angewöhnt, jede Police mit einer simplen Testfrage zu prüfen: Wenn dieser Schaden morgen einträte und ich wäre nicht versichert – würde mich das ein paar unangenehme Monate kosten oder mein halbes Leben? Nur bei der zweiten Antwort lohnt sich der Vertrag wirklich. Die Handyversicherung fällt bei diesem Test sofort durch, die Haftpflicht besteht ihn mit Bravour. Erstaunlich, wie schnell der ganze Dschungel übersichtlich wird, wenn man ihn einmal durch diese Brille betrachtet.
2. Die Haftpflicht ist das Fundament, nicht die Zusatzoption
Wenn ich eine einzige Empfehlung geben dürfte, wäre es diese: eine private Haftpflichtversicherung. Sie kostet im Jahr oft weniger als ein Restaurantbesuch zu zweit und deckt das ab, wovor sich alle fürchten sollten – den Fall, dass man einem anderen Menschen unabsichtlich einen großen Schaden zufügt.
Die Privathaftpflicht ist laut Verbraucherzentrale ein absolutes Muss für alle, und das aus gutem Grund: Nach deutschem Recht haftet man für verursachte Schäden unbegrenzt, mit dem gesamten Vermögen und notfalls jahrzehntelang mit dem künftigen Einkommen. Ein kurzer Moment der Unachtsamkeit im Straßenverkehr als Radfahrer, ein Missgeschick in der Wohnung eines Freundes – die Beträge, um die es gehen kann, sprengen jedes Privatvermögen.
Das Verrückte ist, wie viele Menschen diese Police nicht haben, obwohl sie so wenig kostet. Hier gilt derselbe Reflex wie beim Strom: Man vergleicht nicht den Preis mühsam auf den letzten Euro, sondern schaut vor allem auf den Deckungsumfang. Eine Haftpflicht mit hoher Deckungssumme für ein paar Euro mehr ist fast immer die klügere Wahl als die absolute Billigvariante.
Ich würde sogar so weit gehen zu sagen: Wer nur eine einzige Versicherung im Leben abschließt, sollte diese nehmen. Sie ist die günstigste Absicherung gegen das teuerste Risiko, das man sich vorstellen kann. Und anders als bei komplizierteren Policen gibt es hier kaum Fallstricke – die Unterschiede zwischen guten Tarifen liegen vor allem in der Deckungssumme und in ein paar Zusatzbausteinen wie dem Schutz für ausgeliehene Gegenstände. Beim Beitrag reden wir über Summen, die im Alltag kaum ins Gewicht fallen, während der Schaden, den sie abfängt, ganze Existenzen retten kann.
3. Fixkosten regelmäßig anfassen – so wie den Stromtarif
Jetzt kommen wir zum eigentlichen Kern meiner Nebenkosten-These. Versicherungen sind Fixkosten, und Fixkosten haben die unangenehme Eigenschaft, dass sie sich unbemerkt festsetzen. Man schließt einmal ab, richtet den Dauerauftrag ein und denkt nie wieder darüber nach. Genau das ist der Fehler.
Deutsche Haushalte geben im Schnitt weit über 2.000 Euro pro Jahr für Versicherungen aus – das ist eine Größenordnung, die locker mit der Jahresstromrechnung mithält. Trotzdem behandeln wir beide Posten völlig unterschiedlich. Beim Strom haben viele gelernt, dass ein Tarif ohne teure Grundgebühr je nach Verbrauch bares Geld spart und dass man auch mal von der bequemen Grundversorgung weg muss, wie beim Ausstieg aus der E.ON-Grundversorgung. Bei den Policen fehlt dieser Reflex fast völlig.
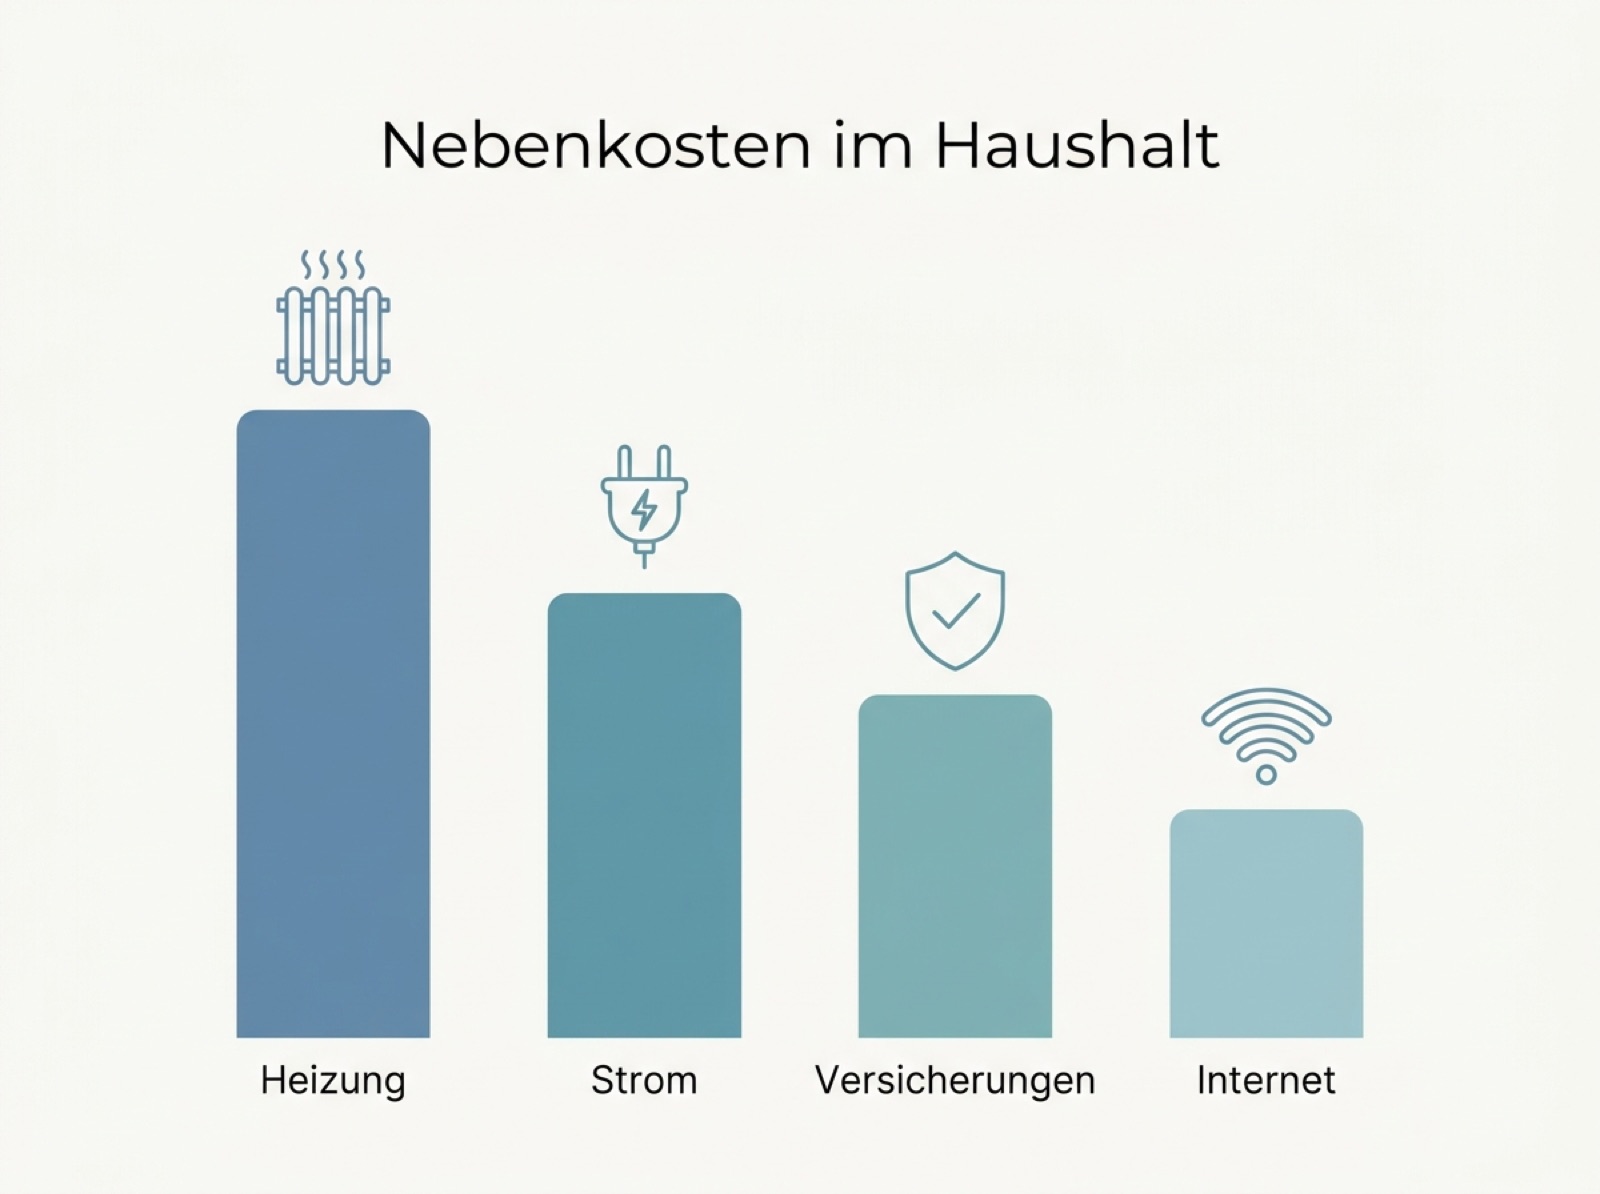
Strom und Versicherungen sind beide dicke Brocken in den jährlichen Nebenkosten – nur einer wird regelmäßig geprüft.
Mein pragmatischer Rat: einmal im Jahr, am besten zum selben Termin wie der Blick auf die Stromrechnung, alle Policen kurz durchgehen. Passt die Deckung noch zur Lebenssituation? Zahle ich für etwas doppelt? Gibt es günstigere Anbieter mit gleichen Bedingungen? Zwei Stunden im Jahr reichen völlig, und sie rechnen sich fast immer.
Der Trick dabei ist, sich diesen Termin fest einzuplanen, sonst passiert er nie. Bei mir liegt er im Januar, wenn ohnehin die Jahresabrechnungen ins Haus flattern. Ich lege dann Stromrechnung und Versicherungsordner nebeneinander auf denselben Tisch – rein symbolisch, aber es hilft, beide Kostenblöcke mit derselben Ernsthaftigkeit zu behandeln. Wer den Wechsel beim Strom schon einmal durchgezogen hat, weiß außerdem: Der gefühlte Aufwand ist fast immer größer als der tatsächliche. Am Ende sind es ein paar Klicks und eine Kündigung, und trotzdem schieben wir es monatelang vor uns her.
4. Auf die Bedingungen achten, nicht nur auf den Beitrag
Beim Strom ist der Fall relativ simpel: Kilowattstunde ist Kilowattstunde, am Ende zählt der Preis und ein paar Vertragsdetails wie Preisgarantie und Kündigungsfrist. Bei Versicherungen ist das anders, und hier liegt die eigentliche Falle des Dschungels. Zwei Policen können auf dem Papier fast gleich teuer sein und trotzdem im Schadensfall völlig unterschiedlich zahlen.
Das Kleingedruckte ist bei Versicherungen nicht lästiges Beiwerk, sondern das eigentliche Produkt. Welche Schäden sind ausgeschlossen? Gibt es einen Selbstbehalt? Greift die Police auch bei grober Fahrlässigkeit? Wie ist die Deckungssumme angesetzt? Genau an diesen Stellen entscheidet sich, ob eine Versicherung im Ernstfall hält, was der günstige Beitrag verspricht.
Wer wie ich mit diesen Begriffen anfangs überfordert war, sollte sie nicht überspringen, sondern nachschlagen. Es lohnt sich, den Unterschied zwischen Unterversicherung, Neuwert und Zeitwert einmal wirklich verstanden zu haben, bevor man unterschreibt. Ein Beitrag, der fünf Euro günstiger ist, aber im Schadensfall die Hälfte streicht, ist am Ende der teuerste Vertrag von allen.
Genau hier trennen sich Versicherungen und Strom übrigens sauber voneinander. Beim Strom kann man eine Fehlentscheidung im nächsten Jahr korrigieren, der Schaden bleibt überschaubar. Eine falsch abgeschlossene Versicherung merkt man dagegen erst im Ernstfall – also genau dann, wenn es zu spät ist, sie zu wechseln. Deshalb rechtfertigt dieser eine Posten mehr Sorgfalt als jeder andere Fixkostenblock. Es klingt mühsam, aber es ist die halbe Stunde Lesen wert, die einen im schlimmsten Fall vor einer bösen Überraschung bewahrt.
5. Die eigene Lebenssituation schlägt jede Pauschalempfehlung
Der letzte Punkt ist zugleich der wichtigste, und er ist der Grund, warum ich keine Liste mit „diese sieben Versicherungen braucht jeder“ verteile. Es gibt sie schlicht nicht. Ein Single Anfang zwanzig braucht andere Policen als eine vierköpfige Familie mit Eigenheim, und ein Rentner wieder andere.
Die Verbraucherzentrale betont ausdrücklich, dass die Wahl des Versicherungsschutzes stark von den individuellen Lebensumständen abhängt – Familienstand, Beruf, Wohnsituation, Vermögen. Wer sein Einkommen zum Leben braucht, für den ist der Schutz der eigenen Arbeitskraft oft wichtiger als jede Sachversicherung. Wer Wohneigentum hat, denkt zwangsläufig an die Wohngebäudeversicherung. Und wer noch bei den Eltern mitversichert ist, sollte prüfen, wie lange das eigentlich gilt.
Der Punkt ist: Bevor man Angebote vergleicht, muss man das eigene Leben ehrlich anschauen. Erst danach ergibt der Vergleich überhaupt Sinn – sonst optimiert man den Preis für einen Schutz, den man vielleicht gar nicht braucht. Ich habe für mich eine kurze Liste geschrieben, was sich in meinem Leben seit dem letzten Abschluss geändert hat: neuer Job, Umzug, andere Anschaffungen. Jeder dieser Punkte kann eine Police überflüssig machen oder eine neue nötig – und beides merkt man nur, wenn man einmal bewusst hinschaut.
Was ich aus dem Küchentisch-Abend mitgenommen habe
Am Ende jenes Abends hatte ich zwei Verträge gekündigt, einen aufgestockt und eine Police entdeckt, die ich seit Jahren doppelt zahlte. Unterm Strich ein niedriger dreistelliger Betrag pro Jahr, den ich vorher achtlos hab durchlaufen lassen – ähnlich wie bei jenem Stromtarif mit langer Preisgarantie, bei dem man auch erst nachrechnen muss, ob die Bindung wirklich zum eigenen Verbrauch passt.
Die eigentliche Erkenntnis war aber keine Zahl, sondern eine Haltung. Der Versicherungsdschungel ist nicht undurchdringlich, er ist nur unbequem. Wer seine Policen mit derselben nüchternen Aufmerksamkeit behandelt wie die Stromrechnung – einmal im Jahr anfassen, auf den Worst Case schauen, die Bedingungen lesen, zur eigenen Lage passen lassen – der zahlt am Ende weniger und ist trotzdem besser geschützt. Genau darin liegt die kleine Ironie: Der bewusste Umgang mit den Nebenkosten fängt beim Strom an, aber er hört dort noch lange nicht auf.
Das könnte Dich auch interessieren
Kreditanfrage und Stromrechnung: der Bonitäts-Link
Warum Deine Bonität nicht nur beim Kredit zählt, sondern auch beim Stromtarif – inklusive Checkliste, wie Du Deinen…
Gebäudeversicherung – Mythen und Fakten fürs Sparen
Welche Mythen rund um die Gebäudeversicherung kosten bares Geld? Was wirklich versichert ist, wie der Elementarschutz greift und…
Immobilienkredit senken, mehr vom Leben haben
Anschlussfinanzierung vergleichen, Stromtarif wechseln: Ein Rechenbeispiel zeigt, wie Eigentümer Kreditrate und Energiekosten senken und Luft im Budget finden.